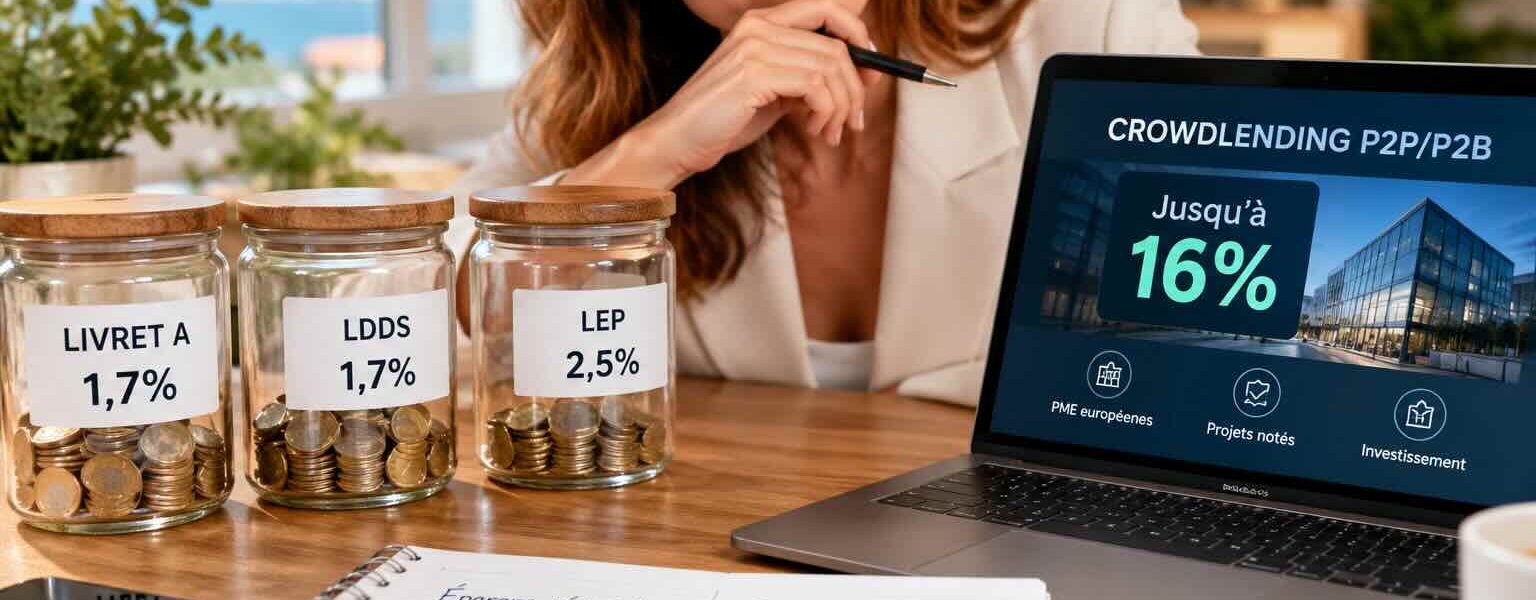
Le Livret A rapporte 1,7% depuis le 1er août 2026, plafonné à 22 950€. Maclear, une plateforme suisse de crowdlending P2B, annonce des taux jusqu’à 16% sur ses projets. L’écart est réel, mais il ne se compare pas à armes égales : garantie de l’État d’un côté, risque de crédit sur une entreprise de l’autre. Ce comparatif met les deux options face à face, chiffres et conditions à l’appui.
Rendement des livrets réglementés en 2026
Trois livrets dominent l’épargne réglementée française. Tous sont exonérés d’impôt sur le revenu et de prélèvements sociaux — le rendement affiché est net, sans calcul supplémentaire.
| Livret | Taux (depuis 1er Août 2026) | Plafond | Fiscalité |
| Livret A | 1,7% | 22 950€ | Net d’impôt |
| LDDS | 1,7% | 12 000€ | Net d’impôt |
| LEP | 2,5% | 10 000€ | Net d’impôt, sous conditions de revenus |
Le LEP paie plus, mais seuls les foyers sous un plafond de ressources fixé chaque année peuvent l’ouvrir. Pour la majorité des épargnants, le Livret A et le LDDS cumulés plafonnent l’épargne sans risque à 34 950€, au-delà desquels il faut chercher un rendement ailleurs.
Maclear et le crowlending P2P/P2B : un rendement affiché jusqu’à 16%
Maclear finance des PME européennes. Selon les projets, le financement peut être adossé à des garanties ou à d’autres sûretés (immobilier, équipement, créances commerciales). Ces sûretés ne garantissent pas une récupération intégrale en cas de défaillance de l’emprunteur. Les taux annoncés vont jusqu’à 16%, pour des prêts d’une durée généralement comprise entre quelques mois et deux ans.
Selon Maclear, chaque projet passe par un contrôle en trois étapes (documents légaux, vérification anti-blanchiment, questionnaire de due diligence et analyse financière) qui écarte jusqu’à 90% des dossiers. Les projets retenus reçoivent une notation de AAA à D.
D’après ses conditions générales, le Fonds de Provision de Maclear reçoit 2% de chaque projet financé avec succès. Ce fonds fait partie des mécanismes de protection de la plateforme : il peut être utilisé dans certaines situations de défaut, dans la limite des fonds disponibles, mais il ne constitue ni une assurance ni une garantie de remboursement du capital ou des intérêts.
Selon les chiffres publiés par Maclear au 2 octobre 2026, la plateforme a financé plus de 158,4 millions d’euros et compte plus de 56 400 investisseurs. Maclear déclare un seul défaut à ce jour, résolu par un accord direct avec l’entreprise.
Le ticket d’entrée est de 50€ sur le marché primaire et 30€ sur le marché secondaire. Une revente anticipée peut être possible via le marché secondaire de Maclear, sous réserve de trouver un acheteur : la liquidité n’est donc pas garantie. Le vendeur paie une commission de 2,5%.
Maclear est membre de l’organisme suisse d’autorégulation PolyReg. Cette affiliation ne vaut ni autorisation directe de la FINMA ni supervision prudentielle, et Maclear ne détient ni licence ni passeport européen ECSP.
Livrets VS Crowlending : le comparatif
| LIVRET A / LDDS | MACLEAR (CROWDLENDING P2B) | |
| Rendement affiché | 1,7% | Jusqu’à 16% |
| Capital garanti | Oui, par l’État | Non, risque de crédit |
| Liquidité | Immédiate | Immobilisé jusqu’à l’échéance, revente anticipée possible sous réserve de trouver un acheteur |
| Fiscalité | Net d’impôt | Imposable (voir plus bas) |
| Ticket d’entrée | Sans minimum | 50€ |
| Protection en cas de défaut | Non applicable | Sûretés selon les projets et Fonds de Provision (2% par projet financé), ni assurance ni garantie de remboursement |
Le tableau résume l’essentiel : un livret protège le capital au prix d’un rendement limité par son plafond, une plateforme comme Maclear vise un rendement plus élevé en échange d’un risque que l’État ne couvre pas.
Fiscalité : L’écart que le taux affiché ne montre pas
Défiscalisés à 100%, le Livret A et le LDDS n’exigent aucun calcul supplémentaire. Les intérêts d’une plateforme comme Maclear ne le sont pas : ils relèvent des revenus de capitaux mobiliers et subissent, par défaut, le prélèvement de 31,4%(12,8% d’impôt sur le revenu, 18,6% de prélèvements sociaux). Un investisseur peut opter pour le barème progressif de l’impôt sur le revenu si cela lui est plus favorable, mais l’option s’applique à l’ensemble de ses revenus de capitaux de l’année, pas poste par poste.
Sur un rendement affiché de 16%, ce prélèvement ramène le gain net à environ 11,0% avant tout autre facteur : retard de paiement, période sans capital investi, décote en cas de revente anticipée. Pour les résidents fiscaux français, les intérêts perçus sont en principe imposables en France. Des obligations déclaratives supplémentaires peuvent s’appliquer aux revenus perçus via une plateforme étrangère, selon la structure juridique de l’investissement et la source des revenus.
La comparaison honnête n’est donc pas 1,7% contre 16%, mais 1,7% net contre environ 11,0% net une fois la fiscalité appliquée, avant les autres facteurs qui peuvent encore réduire ce chiffre.
À retenir avant de choisir
Le crowdlending P2B peut afficher des taux nettement supérieurs à ceux des livrets réglementés, mais les deux produits ont des profils de risque très différents. Le Livret A et le LDDS offrent une protection du capital et une liquidité immédiate, alors que le crowdlending comporte un risque de défaut des emprunteurs, une possible perte partielle ou totale du capital, un risque de liquidité et un risque lié à la plateforme. Les rendements affichés ne sont pas garantis.
Avertissement : investir en crowdlending comporte un risque de perte en capital et de retard de paiement. Le rendement affiché n’est pas garanti et les performances passées ne préjugent pas des performances futures.
Ceci n’est pas un conseil en investissement, mais un partage de nos recherches et d’informations. Faites vos propres recherches ou contactez un conseiller indépendant.


