L’été a longtemps été considéré comme une saison creuse sur les marchés financiers. Les professionnels partent en vacances, les investisseurs particuliers se connectent moins, les volumes diminuent et certains arbitrages sont repoussés à la rentrée. L’étude universitaire Gone Fishin’: Seasonality in Trading Activity and Asset Prices, publiée par Harrison Hong et Jialin Yu, a montré que l’activité de négociation baisse pendant les mois d’été sur de nombreux marchés actions dans le monde. En Europe, les séries mensuelles cash markets publiées par Euronext, retraitées sur les périodes estivales, font également ressortir une baisse récurrente de la liquidité pendant les vacances, avec un recul moyen proche de 8,5 % sur les observations retenues. Autrement dit, quand une partie du continent passe en mode transat, serviette et climatisation, les carnets d’ordres deviennent eux aussi moins remplis.
Pour autant, cette saisonnalité ne touche pas tous les placements de la même façon. Un dépôt bancaire ne réagit pas comme une obligation cotée. Une obligation cotée ne réagit pas comme un financement privé accordé à une PME. Et un placement dont le rendement dépend d’un contrat de prêt ne suit pas nécessairement les mêmes secousses qu’un actif négocié tous les jours sur un marché. Attention toutefois à ne pas faire de raccourci : le crédit privé n’est pas plus sûr en été. Il présente simplement un profil de risque différent, moins lié aux volumes quotidiens de marché et plus lié à la solvabilité de l’emprunteur, à la qualité du dossier et aux conditions du prêt. C’est précisément là que le sujet devient intéressant pour un épargnant français ou européen : où l’argent peut-il continuer à travailler pendant l’été ? Faut-il rester sur des dépôts bancaires rassurants ? Profiter des rendements obligataires revenus à des niveaux plus élevés ? Ou regarder du côté du crédit privé, notamment via des plateformes de crowdlending, qui donnent accès au financement d’entreprises européennes avec des rendements bruts annoncés nettement supérieurs aux livrets ?
Pourquoi l’été change la mécanique des marchés financiers
Pendant les mois d’été, la baisse d’activité ne se résume pas à une baisse du nombre de clics sur les applications de courtage. Elle modifie parfois la qualité d’exécution, la profondeur des carnets d’ordres et la capacité des intermédiaires à absorber de gros flux. Sur les actions cotées, cela peut amplifier certaines variations de prix. Sur les obligations, l’effet peut être plus discret mais tout aussi concret : moins d’acheteurs, moins de vendeurs, moins de market makers actifs, des écarts achat-vente plus larges, et parfois une réaction plus vive à une mauvaise statistique économique ou à une décision de banque centrale. L’été ne crée pas forcément le risque, mais il peut rendre certains actifs plus sensibles aux mouvements de marché.
Ce point compte particulièrement en 2026, car l’environnement financier européen reste dominé par les taux, l’inflation et les décisions de la Banque centrale européenne. La BCE a porté son taux de dépôt à 2,25 % à compter du 17 juin 2026, dans une phase où les anticipations de taux restent très dépendantes des données économiques et financières disponibles. Cela veut dire que les rendements ne dépendent pas seulement du calendrier. Ils dépendent surtout de la politique monétaire, de la qualité des emprunteurs, de la liquidité disponible et de la capacité de chaque placement à transformer un taux affiché en revenu réellement encaissé. Comparer les dépôts, les obligations et le crédit privé permet donc de voir où se situe le vrai moteur de rendement.
Les dépôts bancaires : utiles pour la liquidité, limités pour la performance
Les dépôts bancaires sont avant tout des outils de conservation de liquidité. Leur rôle principal est de garder de l’argent disponible, pas de produire une forte performance. En France, le Livret A et le LDDS restent des supports très appréciés, notamment parce qu’ils sont simples, liquides, défiscalisés et garantis dans leur fonctionnement. Depuis le 1er février 2026, le taux du Livret A est de 1,5 %. Pour une épargne de précaution, c’est difficile à battre en matière de confort : l’argent reste disponible, les intérêts sont nets d’impôt, et l’épargnant n’a pas à surveiller les marchés au quotidien.
Mais cette sécurité a une contrepartie : le rendement est faible. Un livret ne rémunère pas vraiment une prise de risque. Il rémunère une fonction de réserve. Même les comptes à terme et les dépôts rémunérés restent très dépendants des cycles de taux. Leur rémunération est ancrée dans la politique de la BCE, puis transmise par les banques selon leurs besoins de financement, leur concurrence commerciale et leur volonté d’attirer des dépôts. L’été peut ralentir les changements de banque ou les arbitrages des particuliers, mais il ne change pas vraiment la formation du rendement. Les dépôts ne sont pas cotés en continu, ils ne se repricent pas à chaque transaction, et ils ne bénéficient pas d’un regain de performance simplement parce que les marchés ralentissent.
Il existe donc un paradoxe : les dépôts bancaires sont peu sensibles à l’été, mais très sensibles aux décisions des banques centrales. Si les taux baissent, leur rendement finit souvent par baisser. Si les taux remontent, les banques peuvent ajuster leurs offres, mais rarement avec la même vitesse ni la même générosité partout. Pour un investisseur, les dépôts restent indispensables pour dormir tranquille, payer les imprévus et garder une réserve. En revanche, ils ne suffisent pas toujours à dynamiser un patrimoine sur plusieurs années.
Les obligations européennes : un rendement redevenu intéressant, mais une liquidité plus fragile l’été
Les obligations européennes ont retrouvé de l’intérêt depuis le retour des taux. L’indice TEC 10 publié par l’Agence France Trésor, qui donne une référence de rendement français à 10 ans, évoluait autour de 3,6 % fin juin 2026, soit un niveau bien supérieur aux années de taux zéro. Pour les investisseurs, les obligations souveraines, les obligations d’entreprises ou les fonds obligataires peuvent redevenir une source de revenu et de diversification. Mais l’obligataire n’est pas un livret. Son prix peut varier. Et cette variation dépend des taux, du risque de crédit, de la durée, de la liquidité et de l’appétit des investisseurs.
L’été est justement une période à surveiller sur les marchés obligataires. Quand l’activité baisse, les volumes se contractent, les intermédiaires prennent parfois moins de risque et les carnets d’ordres deviennent plus fins. Sur les obligations souveraines très liquides, l’effet reste généralement contenu. Sur certaines obligations d’entreprises, il peut devenir plus visible. Les écarts entre prix acheteur et prix vendeur peuvent s’élargir, ce qui rend l’exécution moins favorable. Dans un fonds obligataire, l’investisseur ne voit pas toujours ces mécanismes ligne par ligne, mais ils peuvent se retrouver dans la valeur liquidative, surtout en cas de mouvement de taux ou de sortie de capitaux.
Une analyse de Barclays relayée par MarketWatch, portant sur les obligations d’entreprises américaines investment grade depuis 2000, indique qu’août fait partie des mois les moins favorables en rendement excédentaire moyen depuis 2000, avec une performance autour de -0,09 %. Ce chiffre ne signifie pas que les obligations perdent toujours en août. Il indique plutôt que la combinaison “faible liquidité + moindre capacité des acteurs à porter du risque” peut peser sur les performances de court terme. En Europe, le même raisonnement vaut sur le principe : juillet et août peuvent rendre certains segments obligataires plus dépendants des flux et des conditions d’exécution.
Pour l’épargnant, les obligations restent intéressantes, mais elles demandent plus de compréhension qu’un livret. Une obligation achetée en direct et conservée jusqu’à l’échéance peut offrir une visibilité sur le coupon et le remboursement, sous réserve de solvabilité de l’émetteur. Un fonds obligataire, lui, peut monter ou baisser selon les taux et la composition du portefeuille. L’été ne doit pas faire fuir les obligations, mais il rappelle une réalité : quand un actif est coté, la liquidité du marché compte.
Le crédit privé : un rendement basé sur les flux de remboursement, pas sur la Bourse
Le crédit privé fonctionne autrement. L’investisseur ne parie pas sur une action cotée ni sur une obligation qui change de prix chaque seconde. Il finance, directement ou via une plateforme, des prêts accordés à des entreprises. Le rendement attendu est défini au moment de l’investissement, selon un contrat : montant prêté, durée, taux, échéancier de remboursement, garanties éventuelles, niveau de risque, conditions de sortie. La performance dépend donc surtout de la capacité de l’emprunteur à rembourser, pas de l’humeur du marché à 10h42 un mardi d’août.
C’est le cœur du modèle de plateformes comme Maclear.ch. Maclear agit comme intermédiaire entre des investisseurs et des entreprises, notamment des PME européennes cherchant du financement. L’investisseur peut accéder à des projets de prêt avec un ticket d’entrée relativement bas, dès 50 €, et des rendements bruts qui peuvent atteindre 15,6 % par an selon les dossiers proposés. Les intérêts sont liés à l’activité économique réelle des emprunteurs : développement, financement d’actifs, besoins de trésorerie, projets commerciaux ou prêts structurés selon les opportunités de la plateforme.
Cette mécanique donne au crédit privé une caractéristique importante : il est moins exposé aux variations saisonnières des marchés cotés. Si l’été réduit les volumes sur les actions ou les obligations, cela ne modifie pas automatiquement le taux d’un prêt déjà signé. Les flux attendus restent contractuels. L’investisseur ne dépend pas d’un carnet d’ordres pour toucher ses intérêts mensuels. En revanche, il dépend de la qualité de l’emprunteur, de la solidité du dossier, du suivi du risque et de la capacité de la plateforme à sélectionner correctement les projets.
C’est aussi la raison pour laquelle le rendement est plus élevé. Le crédit privé rémunère une prime d’illiquidité et un risque de crédit. L’argent n’est pas toujours récupérable immédiatement. Le capital n’est pas garanti. Un emprunteur peut payer en retard ou faire défaut. Certaines opérations peuvent être assorties de garanties ou de mécanismes de protection, mais aucune protection ne transforme un prêt privé en livret bancaire. L’intérêt de Maclear n’est donc pas de promettre un placement “sans stress”, mais d’offrir un accès plus simple à une classe d’actifs dont les revenus sont davantage liés aux contrats de prêt qu’aux volumes de marché estivaux.
Maclear.ch : quels chiffres regarder avant d’investir ?
Maclear connaît une croissance rapide en Europe. À fin mai 2026, la plateforme communiquait 109 247 147 € investis depuis son lancement, 39 546 investisseurs et 1 645 projets financés. Sur le seul mois de mai 2026, 10 463 659 € ont été investis dans 13 projets, tandis que 2 743 283 € de principal et d’intérêts ont été reversés aux investisseurs. Ces chiffres montrent une plateforme qui gagne en traction, avec une base d’investisseurs plus large et un flux régulier de projets financés.
Pour un investisseur, ces données sont utiles, mais elles ne doivent pas être lues comme une garantie. Une plateforme peut croître vite tout en restant rigoureuse. Elle peut aussi être tentée d’accélérer la distribution de prêts pour répondre à la demande. La bonne lecture consiste donc à regarder plusieurs éléments : l’historique de remboursement, les retards, les taux de défaut, les garanties, la transparence des fiches projets, les pays financés, les secteurs représentés, la durée moyenne des prêts et la discipline de sélection. Plus le rendement est élevé, plus ces questions deviennent importantes.
Maclear communique aussi sur un fonds de provision, un marché secondaire et une régulation suisse via son appartenance à PolyReg, organisme d’autorégulation reconnu dans l’écosystème financier suisse. Ce cadre apporte une structure de conformité, notamment en matière de lutte contre le blanchiment et de connaissance client. Mais il faut rester précis : Maclear ne détient pas une licence bancaire FINMA directe. Le fonds de provision et le marché secondaire peuvent améliorer l’expérience investisseur, mais ils ne garantissent ni le capital ni la liquidité. L’épargnant doit donc considérer Maclear comme une solution d’investissement à risque, pas comme une alternative garantie au compte bancaire.
Dépôts, obligations, crédit privé : le vrai comparatif pour l’été
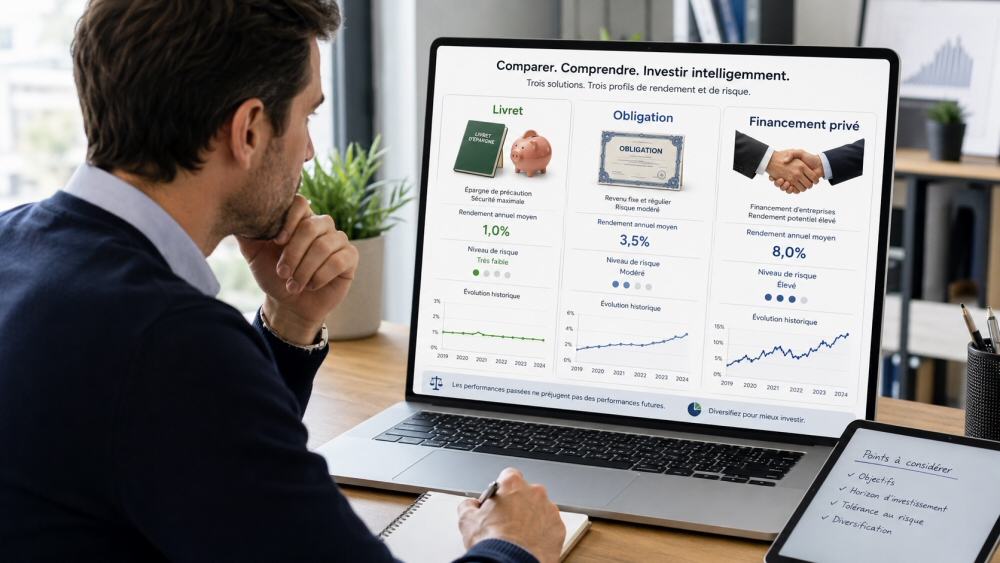
| Instrument | Sensibilité à l’été | Moteur du rendement | Rendement potentiel | Risque principal | Liquidité |
| Dépôts bancaires / livrets | Faible | Taux BCE, politique commerciale des banques | Faible à modéré | Baisse de rendement si les taux changent | Très élevée |
| Obligations européennes | Moyenne | Taux, liquidité, risque de crédit, duration | Modéré | Variation des prix, spreads, exécution moins favorable | Bonne à moyenne |
| Crédit privé / P2P lending | Faible sur les marchés cotés | Contrats de prêt, remboursements, solvabilité emprunteur | Élevé selon les projets | Défaut emprunteur, liquidité limitée | Moyenne à faible |
Ce tableau résume l’essentiel : les trois instruments ne répondent pas au même besoin. Les dépôts sont faits pour la disponibilité. Les obligations sont faites pour construire du revenu et diversifier, avec une exposition aux taux et à la liquidité de marché. Le crédit privé est fait pour rechercher un rendement supérieur grâce à des flux contractuels, en acceptant un risque plus élevé et une moindre liquidité. L’été ne rend pas automatiquement le crédit privé meilleur que le reste. En revanche, il rend plus visible une différence de nature : le crédit privé dépend moins de la participation quotidienne aux marchés financiers.
Ce point devient encore plus intéressant lorsque les investisseurs cherchent des revenus moins dépendants des décisions de court terme des banques centrales. Même les dépôts, pourtant insensibles à la saisonnalité, restent exposés à la trajectoire des taux directeurs. Les obligations, elles, peuvent être touchées à la fois par les taux et par les conditions d’échange. Le crédit privé, de son côté, offre une visibilité contractuelle au moment de l’investissement, mais demande une analyse du risque emprunteur. La stabilité saisonnière ne suffit donc pas : il faut regarder la qualité du revenu attendu.
Fiscalité française : le rendement brut n’est pas le rendement encaissé
Pour un résident fiscal français, les intérêts issus du crowdlending ou du crédit privé doivent être analysés fiscalement. Dans la majorité des cas, ils entrent dans la catégorie des revenus de capitaux mobiliers et peuvent être soumis au prélèvement forfaitaire unique. En 2026, le PFU atteint 31,4 % pour de nombreux revenus du capital, avec 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Selon la situation du contribuable, l’option pour le barème progressif peut parfois être plus intéressante, mais elle doit être étudiée au cas par cas.
Un rendement brut de 14 % ne devient donc pas 14 % dans la poche. Après une fiscalité de 31,4 %, il correspond à environ 9,6 % net, hors défaut, retard, frais éventuels ou change si l’opération y expose. Un rendement brut de 15,6 % correspond à environ 10,7 % net dans les mêmes conditions théoriques. Cela reste supérieur au Livret A, mais la comparaison doit rester honnête : le Livret A est net d’impôt, liquide et sécurisé dans son cadre. Maclear offre un rendement potentiel plus élevé, mais avec une prise de risque réelle.
Autre point à anticiper : lorsqu’un investisseur français utilise une plateforme étrangère, il doit vérifier ses obligations déclaratives, notamment sur les comptes détenus hors de France ou les plateformes assimilables à des comptes ouverts à l’étranger. Les formulaires 3916 ou 3916 bis peuvent être concernés selon la structure utilisée. Avant d’investir des montants importants, mieux vaut clarifier ce point avec l’administration fiscale ou un professionnel.
Notre avis : Maclear peut compléter une allocation, pas remplacer l’épargne de sécurité
Maclear peut avoir une place intéressante dans une stratégie patrimoniale moderne, surtout pour les investisseurs qui souhaitent diversifier au-delà des livrets, des fonds euros, des ETF et des obligations. Son intérêt principal tient à trois éléments : un accès progressif dès 50 €, des rendements bruts élevés selon les projets, et une logique de revenus contractuels moins dépendante des volumes de marché en été. Dans un environnement où la BCE peut modifier les conditions de rendement des dépôts et où les obligations restent sensibles à la liquidité, ce positionnement mérite l’attention.
Mais l’outil doit être utilisé avec méthode. La meilleure approche consiste à commencer petit, répartir son capital sur plusieurs projets, éviter de concentrer une somme importante sur un seul emprunteur, lire les fiches de risques, surveiller les remboursements et ne pas investir l’argent nécessaire aux dépenses courantes. Le crédit privé doit rester une poche de diversification, pas la base de la sécurité financière. Pour un profil prudent, cette poche peut être limitée. Pour un investisseur déjà expérimenté, elle peut être plus développée, mais toujours dans une logique de contrôle du risque.
La conclusion est donc nuancée. Les dépôts bancaires protègent la liquidité. Les obligations apportent du rendement et de la diversification, mais restent sensibles aux taux et à la liquidité estivale. Le crédit privé, notamment via Maclear, offre une autre mécanique : des revenus prévus par contrat, liés à des prêts à des entreprises, avec moins de dépendance aux volumes de marché de l’été. Ce n’est pas une tirelire magique. C’est une solution à étudier pour faire travailler une partie raisonnable de son capital, en acceptant les règles du jeu : rendement plus élevé, risque plus élevé, liquidité moins immédiate.
FAQ
Maclear est-il moins sensible à l’été que les obligations ?
Oui, dans sa mécanique principale. Les prêts privés ne sont pas cotés en continu comme les obligations. Leur rendement est défini au moment de l’investissement et dépend surtout du remboursement des emprunteurs. En revanche, cela ne supprime pas le risque de crédit.
Maclear peut-il remplacer un Livret A ?
Non. Le Livret A sert à garder une épargne disponible et sécurisée. Maclear correspond à une poche de rendement plus risquée, avec capital non garanti et liquidité moins immédiate.
Pourquoi les obligations peuvent-elles être plus sensibles en été ?
Parce que les volumes baissent, les intermédiaires sont moins actifs, les carnets d’ordres peuvent être moins profonds et les écarts achat-vente peuvent s’élargir. Cela peut peser sur l’exécution et sur les prix à court terme.
Quel rendement peut-on attendre avec Maclear ?
Maclear annonce des rendements bruts pouvant atteindre 15,6 % par an selon les projets. Le rendement net dépend ensuite de la fiscalité, des éventuels incidents de remboursement, de la durée et des conditions propres à chaque prêt.
Quel montant investir pour commencer ?
Le minimum annoncé est de 50 €. Pour découvrir le fonctionnement, mieux vaut commencer progressivement, tester plusieurs projets, puis augmenter seulement si le fonctionnement, les risques et la fiscalité sont bien compris.
Sources
Étude Gone Fishin’: Seasonality in Trading Activity and Asset Prices, Harrison Hong et Jialin Yu
Euronext, rapports mensuels Cash markets et volumes historiques d’activité
MarketWatch, analyse des obligations d’entreprises américaines investment grade en août, données Barclays
Maclear AG, statistiques investisseurs et projets financés, mai 2026
Maclear.ch, documentation sur le P2P lending, le fonds de provision, le marché secondaire et la régulation suisse
PolyReg, informations sur l’autorégulation financière en Suisse
FINMA, cadre suisse des intermédiaires financiers et organismes d’autorégulation
Banque de France et Service-public.fr, taux du Livret A et données sur l’épargne réglementée
Banque centrale européenne, décisions de politique monétaire applicables en juin 2026
Agence France Trésor, indice TEC 10 et rendement de référence français à 10 ans
Service-public.fr et Impots.gouv.fr, fiscalité des revenus mobiliers, PFU et formulaires 3916 / 3916 bis
Ceci n’est pas un conseil en investissement mais un partage d’information. Faites vos propres recherches. Il y a un risque de perte en capital.


