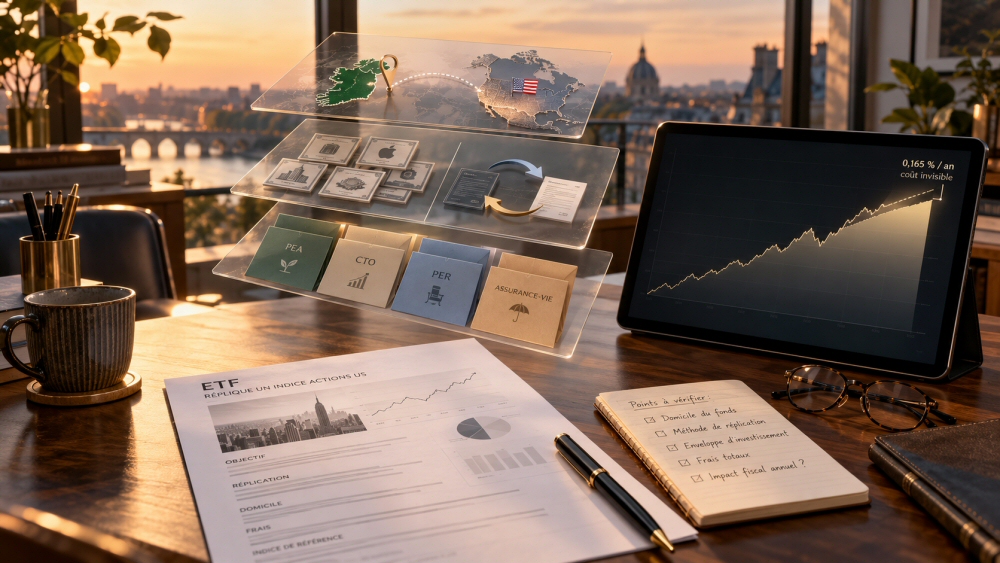
Vous pensez avoir trouvé le meilleur ETF S&P 500 parce qu’il affiche seulement 0,07% de frais annuels ? Attention, un autre coût peut réduire votre rendement sans jamais apparaître sur votre relevé bancaire. Il s’agit de la fiscalité prélevée directement sur les dividendes perçus par le fonds. Dans certaines configurations, elle représente environ 0,165% du capital investi chaque année, soit davantage que les frais de gestion de nombreux ETF.
Et ce n’est pas tout. Deux ETF qui suivent exactement le même indice peuvent offrir des performances différentes en raison de leur pays de domiciliation, de leur méthode de réplication et de leur structure fiscale. Sur 20 ou 30 ans, ces écarts répétés peuvent peser sur votre patrimoine. Faut-il alors privilégier un ETF irlandais, un ETF synthétique ou un fonds américain ? Le choix est plus technique qu’il n’y paraît, particulièrement pour un épargnant français.
La fiscalité cachée des ETF S&P 500 que les investisseurs oublient
Un ETF, ou Exchange Traded Fund, est un fonds coté en Bourse qui cherche généralement à reproduire les performances d’un indice. Le S&P 500 rassemble environ 500 grandes entreprises américaines, parmi lesquelles Apple, Microsoft ou Amazon. Pour y investir, les épargnants comparent habituellement les frais annuels, appelés TER, et les performances historiques.
Pourtant, lorsqu’une entreprise américaine verse un dividende, une partie de cette somme peut être prélevée par le fisc américain avant même d’arriver dans le fonds. Cette retenue à la source dépend notamment du pays dans lequel l’ETF est domicilié et de la convention fiscale applicable.
Prenons un ETF physique domicilié en Irlande qui détient des actions américaines. Grâce à la convention fiscale entre l’Irlande et les États-Unis, les dividendes américains supportent généralement une retenue de 15%, contre un taux standard américain de 30% en l’absence de réduction applicable.
Imaginons que les entreprises détenues versent l’équivalent de 1,1% de dividendes annuels. Sur un investissement de 10 000€, cela représente 110€ de dividendes bruts. Une retenue de 15% correspond à 16,50€, soit 0,165% du capital.
Cette somme n’est pas prélevée directement sur votre compte. Elle réduit les revenus encaissés par le fonds et, par conséquent, sa valeur et sa performance. Elle ne figure généralement pas dans le TER affiché. Et attention, il ne s’agit pas d’une taxe supplémentaire de 0,165 % appliquée systématiquement à tous les ETF. Le montant varie avec les dividendes réellement versés et le traitement fiscal du fonds.
Domiciliation, réplication et enveloppe fiscale, les trois éléments à examiner
La première particularité est la domiciliation du fonds. Un ETF qui investit dans des actions américaines n’est pas nécessairement américain. Il peut être domicilié en Irlande, au Luxembourg ou en France. Cette information figure notamment dans son code ISIN, dont les deux premières lettres identifient le pays d’enregistrement du titre. Le domicile influence les conventions fiscales dont le fonds peut bénéficier.
La deuxième particularité concerne sa méthode de réplication. Un ETF physique achète directement les actions de l’indice, ou un échantillon représentatif. Un ETF synthétique détient généralement un autre portefeuille de titres et utilise un contrat financier, appelé swap, par lequel une banque lui fournit la performance de l’indice recherché.
Pour certains ETF synthétiques S&P 500, ce mécanisme permet de bénéficier de la performance des dividendes américains sans supporter la retenue habituelle de 15% à l’intérieur du fonds. Cette efficacité fiscale potentielle doit toutefois être comparée au coût du swap, aux frais de fonctionnement et au risque lié à la contrepartie bancaire.
Enfin, la troisième particularité concerne l’enveloppe fiscale de l’investisseur. Un même ETF détenu dans un compte-titres ordinaire, un PEA ou une assurance-vie ne sera pas soumis aux mêmes règles d’imposition lors de la perception des gains. Il faut donc distinguer la fiscalité subie par le fonds de celle appliquée ensuite à l’épargnant.
ETF physique, ETF synthétique ou VOO américain, lequel est le plus intéressant ?
Pour comprendre les différences, comparons trois manières d’investir sur le S&P 500.
| Type d’ETF | Fiscalité interne sur les dividendes américains | Avantages et limites |
| ETF physique irlandais, comme iShares Core S&P 500 UCITS (CSPX) | Généralement 15% de retenue à la source | Détention directe des actions, structure lisible. CSPX affiche 0,07% de frais annuels. |
| ETF synthétique européen, comme certains ETF S&P 500 d’Invesco ou d’Amundi | Possibilité d’éviter cette retenue dans certaines structures | Efficacité fiscale potentielle, parfois éligible au PEA. Coût du swap et risque de contrepartie à examiner. |
| ETF américain VOO de Vanguard | Pas de retenue américaine entre les sociétés américaines et le fonds | Frais annuels de 0,03%, mais accès normalement fermé aux particuliers français et retenue possible sur les distributions aux investisseurs étrangers. |
Le célèbre Vanguard S&P 500 ETF (VOO) bénéficie d’une structure particulièrement compétitive sur son marché domestique. Mais les ETF américains comme VOO ne disposent généralement pas du document d’informations clés conforme au règlement européen PRIIPs, indispensable pour leur commercialisation auprès des particuliers. Ils sont donc normalement inaccessibles à l’achat pour un investisseur particulier français, sauf situations particulières, notamment liées au statut professionnel.
Et même lorsqu’un investisseur français peut légalement détenir VOO, l’absence de retenue au niveau du fonds ne signifie pas une absence d’imposition. Les dividendes distribués par VOO à un non-résident américain peuvent subir une retenue à la source, généralement 15% lorsque les conditions de la convention fiscale franco-américaine sont réunies.
La fiscalité avantageuse de certains fonds de pension espagnols investissant dans des ETF américains ne peut donc pas être transposée automatiquement aux PEA, PER ou assurances-vie français.
Pourquoi 0,165% de rendement perdu peut représenter plusieurs milliers d’euros ?
Un écart de 0,165 point de rendement annuel semble presque insignifiant. Pourtant, il se répète chaque année et réduit également les gains susceptibles d’être générés par les intérêts composés.
Imaginons un placement initial de 10 000€, sans versement supplémentaire, avec un rendement annuel hypothétique de 6% dans un premier scénario et de 5,835% dans un second.
| Horizon | Rendement annuel de 6% | Rendement annuel de 5,835% | Différence |
| 20 ans | 32 071€ | 31 088€ | 984€ |
| 30 ans | 57 435€ | 54 812€ | 2622€ |
Ces calculs sont purement pédagogiques, avant fiscalité personnelle et autres frais, et supposent des rendements constants qui ne correspondent pas à une prévision des marchés.
Le raisonnement s’applique aussi aux frais de courtage, aux coûts de change et aux frais des enveloppes d’investissement. Pour comparer sérieusement deux ETF, mieux vaut donc examiner leur écart de performance réel avec un même indice de référence, dividendes réinvestis, plutôt que leur seul TER. Un ETF moins cher sur le papier n’est pas nécessairement celui qui reproduit le plus efficacement son indice.
PEA, compte-titres, PER et assurance-vie, quelle fiscalité en France ?
Pour un résident fiscal français, le choix de l’enveloppe peut avoir davantage d’impact que quelques centièmes de frais sur un ETF.
Le PEA permet d’investir notamment dans des ETF S&P 500 synthétiques respectant ses conditions d’éligibilité. Après cinq ans, les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux, généralement 18,6% en 2026, sous réserve des règles historiques particulières. Le plafond des versements du PEA classique est de 150 000€. La fiscalité favorable du PEA ne supprime toutefois pas les éventuelles retenues à la source subies à l’intérieur des fonds.
Le compte-titres ordinaire (CTO) offre un choix plus étendu d’ETF européens, mais les dividendes imposables et les plus-values réalisées sont généralement soumis au prélèvement forfaitaire unique de 31,4% en 2026, sauf option pour le barème progressif. Un ETF capitalisant réinvestit les revenus dans le fonds, ce qui évite leur distribution immédiate à l’épargnant, sans supprimer la fiscalité interne du portefeuille.
Le PER bénéficie d’une fiscalité spécifique, avec notamment la possibilité de déduire certains versements du revenu imposable dans les limites réglementaires. En contrepartie, l’épargne est normalement bloquée jusqu’à la retraite, sauf exceptions. Son traitement fiscal à la sortie dépend notamment de la déduction initiale et du mode de retrait. Contrairement à certains dispositifs espagnols, le PER français ne bénéficie pas automatiquement d’une exonération américaine sur les dividendes transitant par des ETF domiciliés aux États-Unis.
L’assurance-vie, enfin, permet d’investir dans des fonds indiciels ou des ETF lorsque le contrat les propose. Les arbitrages internes n’entraînent généralement pas d’imposition immédiate à l’impôt sur le revenu. Après huit ans, les gains retirés bénéficient d’un abattement annuel de 4600€ pour une personne seule ou 9200€ pour un couple soumis à imposition commune. Les prélèvements sociaux sur l’assurance-vie restent à 17,2% en 2026. En revanche, des frais propres au contrat viennent s’ajouter aux coûts des supports.
Indexa Capital, investir dans les indices sans gérer soi-même toutes ces subtilités
Entre la fiscalité internationale, les méthodes de réplication, les différentes enveloppes et les coûts internes des fonds, construire et entretenir un portefeuille indiciel demande certaines connaissances. Une autre approche consiste à confier les décisions d’allocation et les rééquilibrages à un spécialiste de la gestion indicielle.
C’est la proposition d’Indexa Capital. Présent en France à travers Indexa Vie Spirica, le gestionnaire propose une assurance-vie en gestion sous mandat reposant sur des fonds indiciels diversifiés à l’international, principalement à réplication physique. Il ne s’agit pas d’un ETF S&P 500 unique, mais d’un portefeuille associant plusieurs marchés et, selon le profil, des actions et des obligations.
L’allocation repose sur 10 profils de risque, avec des portefeuilles adaptés au montant investi. Le gestionnaire réalise automatiquement les rééquilibrages. L’assureur du contrat est Spirica, filiale de Crédit Agricole Assurances.
Les principales conditions de l’offre française sont les suivantes.
| Caractéristiques | Indexa Vie Spirica |
| Versement initial minimum | 500€ |
| Versements complémentaires | 100€minimum |
| Frais annuels de gestion du contrat et du mandat | 0,67 % |
| Coûts des fonds indiciels | Environ 0,14% par an en moyenne |
| Coût annuel moyen total indicatif | Environ 0,81% |
| Frais de versement et d’arbitrage | 0€ |
| Supports | 100% unités de compte, sans fonds en euros |
| Gestion | Sous mandat, automatisée et diversifiée |
| Offre d’invitation | 40% des frais de gestion remboursés sur une tranche de 15 000€ pendant un an, sous conditions |
Le dispositif d’invitation représente une économie maximale indicative de 40,20€ pour une année complète sur 15 000€ éligibles, sans réduction des frais internes des fonds.
Cette solution peut intéresser les épargnants qui souhaitent investir progressivement à long terme sans sélectionner eux-mêmes chaque support ni surveiller régulièrement les pondérations de leur portefeuille. En revanche, un investisseur autonome capable de gérer des ETF à faibles frais dans un PEA pourra parfois obtenir des coûts totaux inférieurs.
Autre distinction importante, Indexa privilégie des fonds à réplication physique pour son offre française. La gestion déléguée ne fait donc pas disparaître automatiquement les retenues fiscales internationales. Elle permet surtout de confier les choix de supports, la diversification et le suivi du portefeuille à un professionnel.
Le contrat reste entièrement exposé aux fluctuations des marchés à travers ses unités de compte, sans garantie en capital ni rendement garanti. Les performances historiques varient selon les profils et ne présagent pas des résultats futurs.
Finalement, le véritable coût d’un investissement indiciel ne se résume jamais aux frais affichés sur la fiche d’un ETF. Il comprend aussi les retenues fiscales internes, les frais de transaction, les frais de l’enveloppe et les choix de gestion. Comprendre ces éléments, ou choisir une solution capable d’en assurer le suivi, permet de prendre des décisions plus éclairées pour son épargne à long terme.
Pas de conseils, juste un partage d’informations.
Les performances passées ne garantissent pas les performances à venir. Il y a un risque de perte en capital.