Le 30 septembre 2026 marque une échéance à ne pas rater pour les micro-entrepreneurs. Cette date conditionne l’application du versement libératoire (ou sa fin) pour l’année 2027. L’objectif est simple : payer l’impôt sur le revenu en même temps que les cotisations sociales, via un pourcentage du chiffre d’affaires. Ce mécanisme peut faciliter la trésorerie, mais il n’est pas adapté à toutes les situations. Une décision tardive peut entraîner une année complète avec un mode d’imposition non souhaité.
Versement libératoire : définition et principe
Le versement libératoire de l’impôt sur le revenu est une option proposée aux micro-entrepreneurs. Elle permet de régler l’impôt au fil de l’eau, lors des déclarations Urssaf mensuelles ou trimestrielles. Le paiement se fait via un taux forfaitaire appliqué au chiffre d’affaires.
Concrètement, le versement libératoire s’ajoute aux cotisations sociales. L’impôt n’est donc pas payé l’année suivante via l’imposition classique, même si le chiffre d’affaires reste à déclarer. Cette logique vise la simplicité et la visibilité, surtout quand l’activité fluctue.
Date limite Urssaf : 30 septembre 2026 pour 2027
Pour que l’option s’applique en 2027 (ou cesse de s’appliquer en 2027), la demande doit être faite au plus tard le 30 septembre 2026. Cette date est la même dans les deux sens : activer ou dénoncer l’option.
Après cette échéance, la situation est en général figée pour l’année suivante. Cela peut impacter le budget, surtout si le revenu fiscal change ou si une baisse de chiffre d’affaires est prévue.
Qui est concerné par cette échéance ?
- Micro-entrepreneurs qui veulent activer le versement libératoire pour 2027.
- Micro-entrepreneurs qui souhaitent arrêter ce mode de paiement (dénonciation) pour revenir au régime classique.
- Créateurs récents qui découvrent l’option et veulent l’aligner avec leur stratégie de trésorerie.
Ce que change le versement libératoire sur l’impôt
L’impact principal porte sur le calendrier et la méthode de paiement. Avec le versement libératoire, l’impôt est prélevé sur le chiffre d’affaires, au moment de la déclaration Urssaf. Sans l’option, l’impôt est géré via le circuit habituel de l’impôt sur le revenu.
Ce point est souvent décisif pour celles et ceux qui veulent éviter une régularisation importante l’année suivante. Cela limite aussi l’effet “surprise” en cas de forte hausse de chiffre d’affaires.
Avantages fréquents
- Lisibilité : impôt payé au fil de l’activité.
- Simplification : un seul paiement regroupé avec l’Urssaf.
- Budget maîtrisé : moins de risque de grosse somme à payer plus tard.
Limites à connaître
- Le calcul se fait sur le chiffre d’affaires, pas sur le bénéfice réel.
- Selon la situation du foyer, le régime classique peut être plus favorable.
- Une option mal choisie peut réduire la marge de manœuvre en trésorerie.
Comment savoir si l’option est intéressante ?
Le bon choix dépend de plusieurs critères : niveau de chiffre d’affaires, autres revenus du foyer, quotient familial, et prévisions sur l’année suivante. Le versement libératoire convient souvent à ceux qui recherchent une gestion simple et régulière.
À l’inverse, en présence d’un faible revenu imposable, le régime classique peut conduire à un impôt plus faible. Il peut aussi y avoir des effets liés aux dispositifs sociaux et fiscaux calculés sur le revenu.
Questions utiles avant de décider
- Le chiffre d’affaires 2026 est-il stable, en hausse ou en baisse ?
- Le foyer a-t-il d’autres revenus importants en 2027 ?
- L’objectif prioritaire est-il la simplicité ou l’optimisation fiscale ?
- Le paiement au fil de l’eau évite-t-il une tension de trésorerie ?
Conditions d’éligibilité : le point à vérifier
L’accès au versement libératoire n’est pas automatique. Il dépend de conditions, notamment liées au niveau de revenu du foyer. Il est donc essentiel de vérifier l’éligibilité avant toute demande.
Les références officielles sont disponibles sur les sites publics comme Urssaf.fr et Service-public.fr. Pour une approche prudente, l’idéal reste de confirmer la situation avec les informations à jour, car les règles peuvent évoluer.
Activer ou dénoncer l’option : démarches pratiques
La demande se réalise en général via l’espace en ligne Urssaf dédié aux micro-entrepreneurs. L’action doit être faite avant la date limite. Une trace écrite de la démarche est à conserver, surtout en cas de changement de situation.
Étapes à suivre
- Se connecter à l’espace autoentrepreneur.urssaf.fr.
- Rechercher la rubrique liée aux options fiscales ou au versement libératoire.
- Choisir activer ou dénoncer l’option selon le besoin.
- Valider la demande et enregistrer l’accusé ou la confirmation.
Exemples concrets : deux cas typiques
Cas 1 : activité en forte croissance
Quand le chiffre d’affaires augmente rapidement, le versement libératoire peut éviter une régularisation importante plus tard. L’impôt suit l’activité, mois après mois. Cela aide à lisser l’effort financier et à protéger la trésorerie.
Cas 2 : revenu du foyer faible ou variable
Si le foyer est faiblement imposé, le régime classique peut parfois être plus avantageux. Dans ce cas, payer un pourcentage du chiffre d’affaires via le versement libératoire peut coûter plus cher. Une simulation est souvent nécessaire pour trancher.
Compte pro Finom : jusqu’à 650€ de bonus et 5% sur la trésorerie
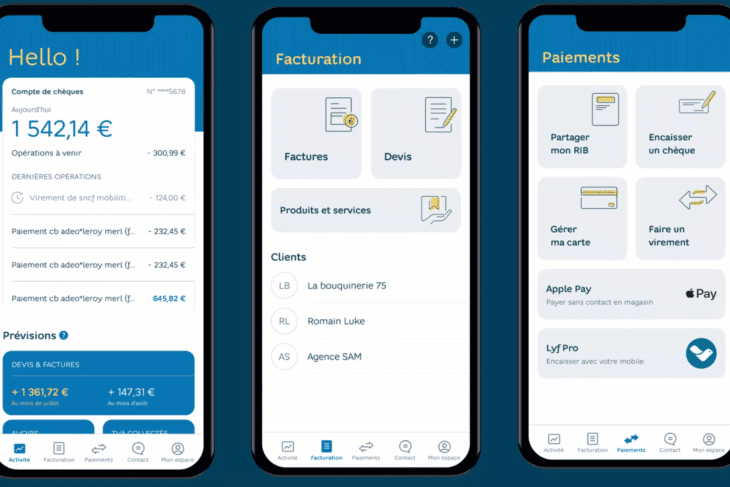
Au-delà du choix du versement libératoire, bien gérer une micro-entreprise passe aussi par une trésorerie clairement séparée et pilotée. Finom propose justement un compte professionnel pensé pour les indépendants, freelances et entreprises, avec plusieurs avantages particulièrement intéressants en ce moment. Le compte est accessible à partir de 0€ par mois, avec un IBAN français, une ouverture entièrement en ligne et des outils regroupant paiements, facturation et gestion comptable.
Mais ce sont surtout les offres actuelles qui attirent l’attention. Jusqu’au 31 octobre 2026, les nouveaux clients éligibles peuvent recevoir 350€ de bonus avec certaines formules, et jusqu’à 650€ avec les offres Pro, Grow ou Custom. Pour obtenir le bonus, il faut notamment effectuer au total 2000€ de dépenses par carte durant les 60 premiers jours, selon les conditions de l’opération.
Finom permet également de faire travailler une partie de sa trésorerie professionnelle grâce à un taux promotionnel fixe de 5% par an pendant 5 mois sur les fonds en euros placés dans son portefeuille à intérêts, avec possibilité de récupérer les fonds à tout moment. Des plafonds et conditions varient selon la formule choisie.
À cela s’ajoutent 6 mois de virements SEPA gratuits et illimités pour les nouveaux clients éligibles, ainsi que des cartes pouvant offrir jusqu’à 3% de cashback.
Pour un micro-entrepreneur qui surveille déjà ses cotisations, son impôt et sa trésorerie, Finom permet donc de réunir plusieurs outils de gestion au même endroit tout en profitant actuellement d’avantages financiers particulièrement généreux.
Chiffres et repères utiles (sources publiques)
Les micro-entrepreneurs représentent une part majeure des créations d’entreprises en France. Selon l’Insee, ils constituent régulièrement une proportion importante des nouvelles immatriculations, ce qui explique l’attention portée aux mécanismes de paiement simplifiés.
Sur le plan pratique, l’expérience montre qu’une décision prise tôt réduit les erreurs. Comme le résume souvent une règle de gestion simple, attribuée à Peter Drucker : « What gets measured gets managed ». Dans une micro-entreprise, suivre le calendrier fiscal et social reste un levier direct de pilotage.
À retenir pour 2027
- Date clé : 30 septembre 2026 pour que le versement libératoire s’applique (ou s’arrête) en 2027.
- Effet principal : impôt payé avec l’Urssaf via un taux sur le chiffre d’affaires.
- Bon réflexe : vérifier l’éligibilité et faire une simulation avant de choisir.
- Conseil : conserver une preuve de la demande effectuée en ligne.
Quel mode de paiement de l’impôt semble le plus adapté en 2027 : versement libératoire ou régime classique ? Partage d’expérience ou questions en commentaire.