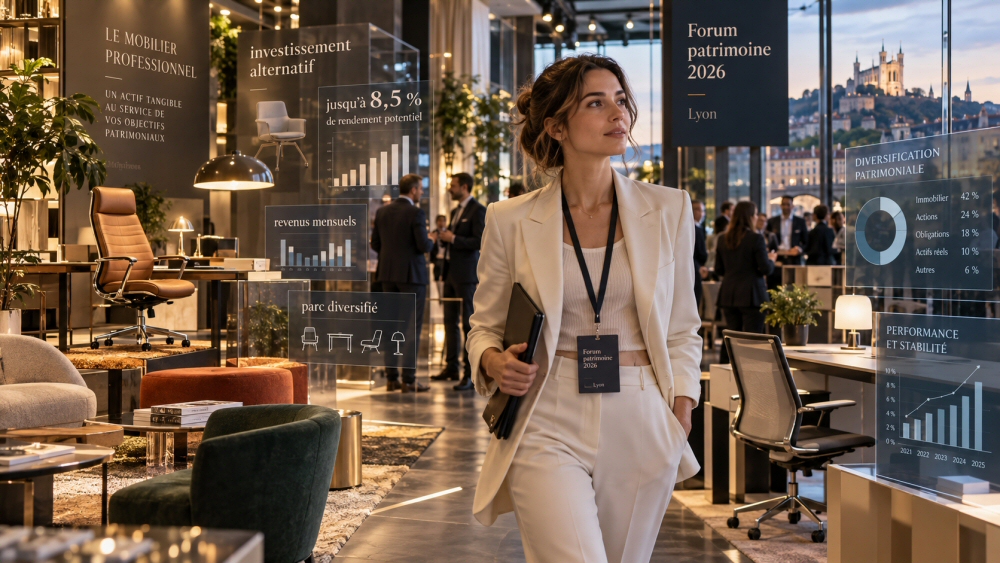
À Lyon, lors de l’édition 2026 de Patrimonia, les conseillers en gestion de patrimoine (CGP) ont échangé autour de solutions d’investissement qui sortent des placements traditionnels. Parmi elles, Enky, une entreprise spécialisée dans la location de mobilier professionnel, a retenu l’attention de plusieurs conseillers. Son originalité ? Permettre aux particuliers de financer un parc de meubles loués à des entreprises européennes et de percevoir des intérêts pouvant atteindre 8,5% par an, en contrepartie d’un risque de perte en capital.
Les témoignages recueillis pendant l’événement montrent que ce modèle commence à trouver sa place dans les réflexions des professionnels sur la diversification patrimoniale. Entre rendement, mutualisation des risques et économie circulaire, l’investissement dans le mobilier professionnel constitue désormais une alternative étudiée par certains CGP. Mais comment fonctionne réellement cette solution et que faut-il savoir avant d’y placer son épargne ?
Patrimonia 2026, les conseillers en gestion de patrimoine donnent leur avis sur Enky
Organisée les 30 septembre et 1er octobre 2026 au Centre de Congrès de Lyon, la 33e édition de Patrimonia a réuni les professionnels du conseil patrimonial, les gestionnaires d’actifs et les acteurs de l’épargne. Pour les CGP, ce rendez-vous représente une occasion de comparer les solutions disponibles et d’identifier celles qui pourraient compléter les portefeuilles de leurs clients. L’édition 2026 a notamment accordé une place aux nouvelles formes de diversification, à la recherche de revenus et à la qualité des actifs financés.
Présente sur place, Enky a recueilli plusieurs témoignages de conseillers en gestion de patrimoine, diffusés ensuite dans une communication adressée à ses investisseurs. Ces retours, anonymisés et sélectionnés par l’entreprise, ne constituent pas une enquête représentative de la profession. Ils permettent néanmoins de comprendre les arguments qui intéressent certains conseillers.
Un CGP indépendant lyonnais souligne la meilleure compréhension du modèle par ses clients, notamment grâce à la mutualisation du parc mobilier, qui évite de concentrer chaque investissement sur un unique projet d’ameublement. Un conseiller parisien insiste sur un autre aspect : la distinction entre le financement d’un projet isolé et celui d’un portefeuille de contrats locatifs gérés collectivement. De son côté, un professionnel bordelais considère que le partage des sûretés entre plusieurs opérations constitue un élément différenciant pour apprécier le risque.
Enfin, un cabinet nantais relève l’intérêt économique de la location de meubles pour les entreprises. Plutôt que d’immobiliser une somme importante dans l’achat de leur mobilier, les professionnels peuvent répartir leurs dépenses dans le temps tout en bénéficiant de services d’entretien et de remplacement.
Ces témoignages traduisent surtout une évolution dans la présentation du produit. Enky ne cherche plus uniquement à convaincre par son rendement, mais aussi par la compréhension de son activité économique et de ses mécanismes de protection.
La société a également communiqué à Patrimonia autour de la catégorie « Entreprise citoyenne » des trophées de l’événement, en valorisant son engagement pour la réutilisation du mobilier. Une précision s’impose toutefois : le prix 2026 a finalement été remporté par UAF Life Patrimoine, et non par Enky. La démarche environnementale d’Enky repose notamment sur la sélection de meubles durables, conçus pour être réparés, entretenus puis réutilisés auprès de plusieurs clients successifs.
Comment fonctionne Enky et pourquoi investir dans du mobilier professionnel ?
Le modèle d’Enky repose sur une activité concrète. L’entreprise achète du mobilier professionnel, principalement destiné aux bureaux, aux espaces de coworking, à l’hôtellerie et à la restauration. Elle propose ensuite ces équipements à la location à des entreprises qui souhaitent aménager leurs locaux sans supporter immédiatement l’intégralité du coût d’acquisition.
Prenons l’exemple d’un hôtel qui souhaite renouveler ses chambres. Plutôt que d’acheter directement les lits, fauteuils, tables et luminaires, l’établissement peut louer son équipement pour une période définie. Enky perçoit alors des loyers réguliers, assure le suivi du mobilier et peut le reconditionner puis le louer à nouveau lorsqu’un contrat prend fin.
Les investisseurs contribuent au financement de cette activité en souscrivant des obligations. Ils deviennent donc créanciers d’une structure émettrice, et non propriétaires directs des meubles. En contrepartie des capitaux prêtés, ils perçoivent des intérêts contractuels, sous réserve que l’émetteur puisse honorer ses engagements.
Enky présente son fonctionnement autour de cinq caractéristiques :
- Un parc diversifié réparti entre plusieurs entreprises, secteurs économiques et pays européens, plutôt qu’un seul projet.
- Une mutualisation des risques et des sûretés, afin de limiter l’incidence d’un impayé isolé.
- Des intérêts mensuels, issus du modèle économique de location et versés selon les conditions obligataires.
- Une gestion intégralement assurée par Enky, depuis la sélection des meubles jusqu’à leur entretien et leur remise en location.
- Des collectes périodiques, destinées à accompagner le développement du parc mobilier.
L’activité s’étend actuellement à sept pays européens. Enky communique sur une rentabilité locative nette moyenne de 25% générée par ses contrats. Ce chiffre correspond à un indicateur économique de son activité, et non au rendement versé aux épargnants. Les intérêts proposés aux investisseurs sont inférieurs à cette rentabilité opérationnelle, afin de laisser une marge destinée notamment aux frais, au développement et à l’absorption des incidents.
La mutualisation du mobilier constitue-t-elle une véritable protection ?
C’est l’un des principaux arguments évoqués par les CGP présents à Patrimonia. Dans un financement classique lié à un projet unique, la défaillance du client financé peut compromettre directement les remboursements. Avec Enky Revenu, le principe consiste à adosser les obligations à un ensemble diversifié de contrats de location et de meubles professionnels.
Si une entreprise cesse de régler ses loyers, Enky peut récupérer son mobilier et chercher un nouveau locataire. Les revenus des autres contrats participent au fonctionnement global du portefeuille. La société indique un délai moyen de remise en location d’environ deux mois sur sa présentation du portefeuille. Ce mécanisme réduit la dépendance à un client particulier, sans supprimer le risque économique global.
Enky présente également deux sûretés juridiques : un nantissement des contrats de location et une mise en gage du mobilier, au profit du véhicule d’investissement. L’entreprise annonce une marge de sécurité de 30% sur la valeur des actifs affectés en garantie.
Ces protections ont néanmoins des limites. La valeur de revente des meubles peut évoluer, leur récupération entraîner des frais et la réalisation des garanties prendre du temps. Surtout, les investisseurs restent exposés à la solidité financière de l’émetteur. La mutualisation des locataires ne supprime pas le risque de défaillance d’Enky.
Le placement n’est donc assimilable ni à un dépôt bancaire garanti, ni à une SCPI immobilière. Il s’agit d’un investissement obligataire présentant un risque de perte partielle ou totale du capital et une liquidité limitée. Le dépôt d’un Document d’Information Synthétique (DIS) auprès de l’Autorité des marchés financiers ne constitue pas une garantie publique de remboursement ou de rendement.
Quels rendements peut-on espérer avec Enky Revenu en 2026 ?
Enky propose des durées de placement comprises entre 12 et 48 mois, avec des taux qui augmentent lorsque l’investisseur accepte d’immobiliser son argent plus longtemps. Le barème affiché sur sa présentation principale est le suivant :
| Durée du placement | Taux annuel brut, net de frais | Intérêts bruts cumulés pour 1000€ |
| 12 mois | 7% | 70€ |
| 24 mois | 7,5% | 150€ |
| 36 mois | 8% | 240€ |
| 48 mois | 8,5% | 340€ |
Simulation indicative avec maintien du capital jusqu’à l’échéance, versement intégral des intérêts et absence de réinvestissement. Les montants ne constituent pas une garantie de gains.
Pour un investissement de 1000€ à 8,5%, les intérêts théoriques atteignent 85€ bruts par an, soit environ 7,08€ par mois. Sur quatre années complètes, ils représentent 340€ bruts, auxquels s’ajoute le remboursement des 1000€ de capital si l’émetteur respecte ses engagements.
La fiscalité réduit toutefois le revenu réellement conservé. En France, les intérêts obligataires sont, en principe, soumis en 2026 à un prélèvement forfaitaire global de 31,4%, composé de 12,8% d’impôt sur le revenu et de 18,6% de prélèvements sociaux. Un taux brut de 8,5% correspond ainsi à environ 5,83% après cette fiscalité, sous réserve du traitement fiscal applicable à chaque investisseur. Une option globale pour le barème progressif reste possible.
Il faut également tenir compte de l’absence de marché secondaire organisé. L’argent est normalement immobilisé jusqu’à l’échéance, ce qui distingue fondamentalement ce produit des livrets d’épargne disponibles à tout moment.
Quelle place pour Enky dans un portefeuille patrimonial diversifié ?
L’intérêt d’un placement alternatif ne se mesure pas uniquement à son taux annoncé. Pour un conseiller en gestion de patrimoine, il faut comprendre l’origine des revenus, la concentration des risques, la durée d’immobilisation et la capacité de remboursement.
Enky se distingue d’une SCPI, qui investit dans l’immobilier, mais aussi des fonds obligataires traditionnels, généralement exposés à plusieurs émetteurs. La diversification du mobilier et des locataires ne constitue pas nécessairement une diversification des émetteurs pour l’investisseur. Il convient donc d’examiner la situation financière de l’entreprise, les documents de l’émission, les garanties et leurs modalités d’exécution.
Ce placement peut être étudié par des épargnants disposant déjà d’une réserve de sécurité et acceptant d’immobiliser une partie de leur patrimoine sur plusieurs années. Il est en revanche peu adapté à l’argent nécessaire à court terme ou à un objectif de préservation garantie du capital.
L’autre particularité d’Enky concerne son exposition à l’économie circulaire. Les meubles financés sont sélectionnés pour leur résistance et leur capacité à être réparés puis reloués. Cette approche répond à une demande croissante des entreprises souhaitant limiter leurs achats d’équipements neufs et prolonger leur durée d’utilisation. Cette dimension environnementale peut participer au choix d’un placement, mais ne dispense pas d’en examiner les risques financiers.
Enky Revenu #6, une collecte annoncée à 45% avec jusqu’à 8,5% d’intérêts
Dans le prolongement de Patrimonia 2026, Enky a annoncé l’ouverture de sa collecte Enky Revenu #6, destinée à financer un parc de mobilier professionnel diversifié. La communication associée à cette opération présentait un objectif de 800 000€, dont 360 500€ déjà collectés, soit environ 45% au moment de cette annonce.
Les principales caractéristiques communiquées sont les suivantes :
| Caractéristique | Enky Revenu #6 |
| Investissement minimum | 500€ |
| Taux d’intérêt annuel | Jusqu’à 8,5% brut |
| Durée | 12 à 48 mois |
| Versement des intérêts | Mensuel |
| Frais annoncés | 0% à l’entrée, en gestion et à la sortie |
| Capital | Remboursement prévu à l’échéance, non garanti |
| Actifs financés | Mobilier professionnel mutualisé |
| Risques | Perte en capital et absence de liquidité immédiate |
Enky indique organiser régulièrement des collectes afin de financer l’extension de son parc mobilier. Le taux de remplissage de 45% correspond à un instant donné et peut évoluer rapidement ; la disponibilité effective de la collecte #6 doit donc être confirmée avant toute souscription.
Avec son ticket d’entrée de 500€, son fonctionnement entièrement délégué et ses revenus mensuels, Enky propose une formule accessible pour s’exposer à une activité économique différente des marchés financiers traditionnels. Son principal intérêt réside dans l’association d’un parc d’actifs tangibles, de contrats locatifs mutualisés et d’une rémunération obligataire connue à la souscription. Le rendement élevé reste cependant indissociable du risque supporté et de l’immobilisation du capital.
Enky en résumé, les 5 points à retenir
Enky propose une approche originale de l’investissement alternatif, en permettant aux particuliers de financer du mobilier professionnel destiné à la location. Son modèle repose sur cinq caractéristiques principales :
- Un investissement diversifié : plutôt que de financer un projet unique, les investisseurs participent au financement d’un parc de mobilier professionnel loué à des entreprises dans 7 pays européens et 3 grands secteurs d’activité.
- Un risque mutualisé : l’investissement s’appuie sur un ensemble de contrats de location et de meubles. En cas d’impayé, Enky peut récupérer le mobilier et le proposer à un autre locataire, ce qui limite l’exposition à un client isolé, sans éliminer le risque de perte en capital.
- Des revenus mensuels : Enky annonce une rentabilité locative nette moyenne de 25% sur ses contrats, lui permettant de proposer aux investisseurs une rémunération annuelle pouvant atteindre 8,5% brut, sans garantie de rendement.
- Une gestion entièrement déléguée : Enky prend en charge la sélection, la location, l’entretien, le reconditionnement et la remise en location du mobilier. L’investisseur n’a donc aucune gestion matérielle à assurer.
- Des opportunités d’investissement ponctuelles : Enky organise généralement deux collectes par mois pour accompagner le développement de son parc. La collecte Enky Revenu #6, accessible dès 500€, affichait déjà 45% de son objectif de financement atteint lors de sa communication.
En résumé, Enky associe investissement dans des actifs tangibles, diversification locative et recherche de revenus réguliers, avec une gestion intégralement assurée par l’entreprise. Une solution qui peut compléter une stratégie de diversification patrimoniale, à condition d’accepter l’immobilisation des fonds et le risque de perte en capital.
Ceci n’est pas un conseil en investissement mais un partage d’information. Faites vos propres recherches. Il y a un risque de perte en capital.


 En partenariat

