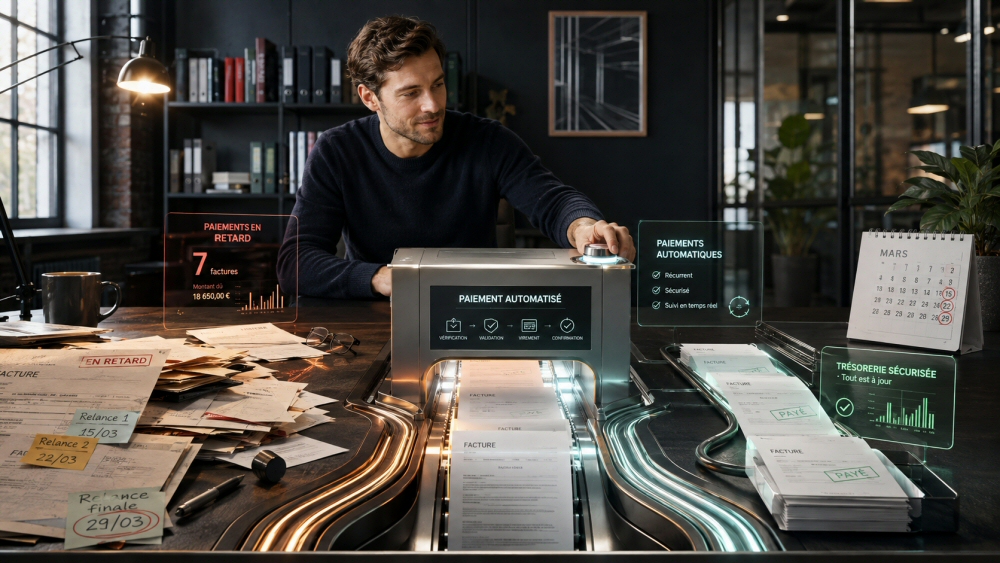
Lorsqu’il s’agit d’encaisser le fruit de son travail, tout entrepreneur connaît la chanson : Facture envoyée → échéance dépassée → premier mail → deuxième relance → appel au client → « la compta va faire le virement » → trois jours plus tard, toujours rien.
Cette mécanique est familière à une grande partie des dirigeants de TPE, freelances et PME. Mais cette habitude a-t-elle encore vraiment du sens ? Pourquoi continuer à attendre qu’un client professionnel décide d’effectuer son virement alors que le règlement d’une facture peut être automatisé ?
Le sujet dépasse largement le simple confort administratif. Au premier semestre 2025, le retard moyen de paiement atteignait 14,1 jours en France, contre 13,5 jours fin 2024, selon Altares. Surtout, seulement 45,2% des organisations payaient leurs fournisseurs à l’heure. La Banque de France estime de son côté que, sans les retards constatés, les PME auraient disposé de 15 milliards€ de trésorerie supplémentaire en 2024. Face à ce problème, le prélèvement SEPA B2B offre une alternative intéressante au traditionnel virement bancaire. Qileo, compte professionnel français positionné sur la finance responsable, fait partie des acteurs qui proposent cette possibilité aux entreprises.
Les factures en retard pèsent directement sur la trésorerie
Un paiement tardif ne signifie pas nécessairement qu’une facture deviendra définitivement impayée. Pour une entreprise, le résultat immédiat est pourtant similaire sur un point essentiel. L’argent attendu n’est pas disponible au moment prévu. Salaires, cotisations sociales, TVA, fournisseurs, loyers ou investissements doivent néanmoins continuer à être financés. Un simple décalage de quelques jours peut alors accroître le besoin en fonds de roulement.
Prenons une PME qui facture 50 000€ chaque mois avec une activité relativement régulière. Un retard moyen supplémentaire de 14,1 jours représente environ 23 500€ de chiffre d’affaires restant plus longtemps dans les créances clients, soit 50 000€ × 14,1/30. L’argent n’est pas nécessairement perdu, mais l’entreprise doit financer ce décalage. À plus grande échelle, l’effet devient considérable.
La réglementation encadre pourtant les délais. Entre professionnels, le délai négocié ne peut généralement pas dépasser 60 jours après l’émission de la facture, ou 45 jours fin de mois lorsque cette modalité est prévue contractuellement. Une facture périodique est soumise à un maximum de 45 jours. En cas de retard, des pénalités peuvent être appliquées et une indemnité forfaitaire de 40€ pour frais de recouvrement est due. Dans la pratique, nombre d’entreprises hésitent toutefois à réclamer systématiquement ces sommes à leurs meilleurs clients. Prévenir le retard devient alors souvent plus efficace que devoir le sanctionner.
Pourquoi le virement laisse la maîtrise du paiement au client ?
Le virement bancaire fonctionne parfaitement lorsqu’un client paie immédiatement. Son principal inconvénient apparaît justement lorsqu’il ne le fait pas. Une fois la facture envoyée, le fournisseur dépend d’une action du débiteur. Celui-ci doit ouvrir son espace bancaire, saisir ou sélectionner le bénéficiaire, indiquer le montant, effectuer le virement et parfois le faire valider par une seconde personne.
Chacune de ces étapes introduit une possibilité de retard. Une facture peut être validée par la direction mais rester plusieurs jours dans la file d’attente du service comptable. Un responsable peut simplement oublier l’échéance. Avec le prélèvement, la logique est inversée. Après autorisation préalable du client professionnel, le créancier peut déclencher l’encaissement à la date convenue.
| Mode de règlement | Virement classique | Prélèvement SEPA B2B |
| Initiative du paiement | Client | Créancier après mandat |
| Intervention à chaque facture | Généralement oui | Peut être automatisée |
| Paiements récurrents | Gestion manuelle possible | Particulièrement adapté |
| Date d’encaissement | Dépend de l’action du client | Programmable selon l’échéance |
| Relances administratives | Fréquentes en cas de retard | Potentiellement fortement réduites |
| Accord préalable | Pas nécessaire pour chaque virement | Mandat B2B nécessaire |
| Risque d’échec | Oubli ou retard du client | Solde insuffisant, mandat incorrect ou rejet notamment |
Le prélèvement ne transforme donc pas une mauvaise créance en paiement garanti. Il supprime surtout une grande partie du risque d’oubli et de retard administratif.
Le prélèvement SEPA B2B automatise réellement l’encaissement
Le SEPA Direct Debit B2B, ou prélèvement SEPA interentreprises, est spécifiquement conçu pour les transactions entre professionnels. Le client signe un mandat autorisant le créancier à effectuer des prélèvements sur son compte. Les prélèvements peuvent ensuite correspondre à des paiements récurrents ou à des opérations ponctuelles, selon la relation commerciale.
Une précaution reste indispensable. Pour un prélèvement B2B, la banque du débiteur doit confirmer ou enregistrer les données du mandat avant l’exécution du premier prélèvement. Si cette étape n’a pas été correctement réalisée, l’opération peut être rejetée. Toutes les relations commerciales ne se prêtent donc pas à une automatisation instantanée. Le dispositif fonctionne particulièrement bien avec les contrats réguliers, les abonnements, la maintenance, les prestations mensuelles, les licences logicielles, les cabinets de conseil ou encore les fournisseurs ayant une clientèle professionnelle récurrente.
Le SEPA B2B apporte également davantage de sécurité au créancier qu’un prélèvement SEPA Core classique. Dans le dispositif B2B, un prélèvement autorisé ne bénéficie pas du droit automatique au remboursement pendant huit semaines prévu dans le système Core. Cela ne supprime évidemment pas les droits attachés à une opération frauduleuse ou non autorisée, mais limite le risque qu’un client professionnel conteste a posteriori un prélèvement qu’il avait valablement autorisé.
Qileo permet d’intégrer cette logique directement au compte professionnel
Qileo constitue un cas intéressant car la fintech ne limite pas son compte professionnel à la réception de virements et à l’émission d’une carte bancaire. Elle met en avant la possibilité d’automatiser la collecte de prélèvements récurrents ou ponctuels, ainsi que l’utilisation des mandats SEPA B2B. Son offre annonce également des paiements en euros dans 36 pays de l’espace SEPA desservis par son service et la possibilité de mettre en place les prélèvements B2B liés à la DGFiP dès l’ouverture du compte.
Pour une entreprise facturant par exemple 2000€ HT par mois à chacun de ses dix clients professionnels, l’enjeu est simple. Avec le virement, dix règlements doivent être surveillés chaque mois et chaque anomalie entraîne potentiellement une relance. Avec des mandats de prélèvement correctement mis en place, l’entreprise peut organiser les encaissements autour d’une date déterminée. Elle surveille alors surtout les éventuels rejets plutôt que vingt, trente ou cinquante actions individuelles de paiement.
Qileo propose parallèlement des liens de paiement, un IBAN français, des cartes Mastercard physiques et virtuelles, des outils de pré-comptabilité, l’ajout des justificatifs de dépenses, l’export des écritures et le suivi des opérations en temps réel. L’établissement annonce également aucune commission de mouvement, un poste de coût qui peut encore être présent sur certains comptes professionnels traditionnels.
Automatiser les paiements ne dispense pas de gérer son risque client
Le prélèvement B2B doit être considéré comme un outil de gestion de trésorerie et non comme une assurance contre les impayés. Un compte insuffisamment approvisionné peut toujours entraîner un rejet. Un mandat mal enregistré peut bloquer une opération. Une entreprise qui rencontre de véritables difficultés financières ne deviendra pas solvable parce que son fournisseur utilise un prélèvement.
La bonne approche consiste donc à combiner plusieurs protections. Les conditions de règlement doivent être clairement définies dans les contrats et les factures, les nouveaux clients doivent être évalués lorsque les montants deviennent élevés et les mandats B2B doivent être correctement enregistrés. Pour les prestations récurrentes, l’automatisation apporte néanmoins un avantage évident. Elle transforme l’encaissement en processus programmé au lieu d’en faire une tâche que le client doit penser à effectuer chaque mois.
C’est aussi un changement dans la relation commerciale. Une entreprise n’a plus besoin de mobiliser régulièrement un salarié ou son dirigeant pour demander le règlement d’une facture pourtant arrivée à échéance. Le temps consacré aux relances peut alors être réaffecté à la production, au commerce ou au suivi des clients.
Qileo en bref et ses offres en 2026
Qileo se présente comme un compte professionnel éthique français destiné notamment aux indépendants, micro-entreprises, professions libérales, TPE et PME. Sa page d’accueil indique désormais plus de 3000 entrepreneurs utilisateurs. Juridiquement, Qileo SAS exerce comme agent prestataire de services de paiement de PPS EU SA, établissement de monnaie électronique agréé par la Banque nationale de Belgique. Il ne s’agit donc pas d’une banque traditionnelle, distinction utile lorsque l’on compare les comptes professionnels.
Au 26 août 2026, les formules annuelles affichées par Qileo bénéficient de trois mois offerts. Les montants promotionnels indiqués sont les suivants.
| Offre Qileo | Prix annuel HT actuellement proposé | Accès | Cartes incluses | Virements et prélèvements inclus |
| Solo | 89€ | 1 | 1 | 30 |
| Solo Plus | 179€ | 1 | 1 | 60 |
| Business | 287€ | 3 | 3 | 100 |
| Corporate | 818€ | 5 | 5 | 500 |
La formule Solo est affichée sur une base de 9,90€/mois HT avec engagement annuel, Solo Plus à 19,90€/mois HT, Business à 31,90€/mois HT et Corporate à 90,90€/mois HT, la promotion annuelle intégrant actuellement trois mois offerts. Les tarifs et promotions étant susceptibles d’être modifiés, leur vérification reste nécessaire avant toute souscription.
Au-delà de son positionnement environnemental, l’intérêt concret de Qileo dans le cas des retards de paiement se trouve surtout dans l’association d’un compte pro, d’outils de gestion et de moyens d’encaissement automatisables. Pour les entreprises travaillant régulièrement avec d’autres professionnels, le prélèvement SEPA B2B peut ainsi résoudre une partie très simple mais très coûteuse du problème des factures en retard. Au lieu de demander chaque mois au client de payer, on organise dès le départ la façon dont le paiement sera effectué.