
Afranga propose aux particuliers d’investir directement dans des prêts accordés à des entreprises européennes, avec des rendements actuellement compris entre 8 % et 10 % par an sur SaveSmart et jusqu’à 16 % sur sa Marketplace. La promesse est attractive face aux placements traditionnels. Cependant, Afranga n’est ni une banque ni un livret d’épargne, l’investisseur prête son argent et accepte donc un risque de perte partielle ou totale du capital.
Créée en 2021, la plateforme bulgare dispose d’un agrément européen de prestataire de services de financement participatif (PSFP ou ECSP) délivré par la Commission de supervision financière de Bulgarie. Elle revendique désormais plus de 42,5 millions d’euros investis et plus de 3,29 millions d’euros d’intérêts versés depuis son lancement. Pour les investisseurs recherchant une formule simple, SaveSmart constitue aujourd’hui l’offre la plus accessible d’Afranga. La Marketplace s’adresse davantage à ceux qui souhaitent sélectionner eux-mêmes leurs prêts et leurs emprunteurs.
Notre avis sur Afranga en 2026
Notre avis sur Afranga est plutôt positif concernant la simplicité d’utilisation, l’encadrement réglementaire et le niveau des rendements proposés, à condition de bien comprendre la nature du produit. SaveSmart permet par exemple de commencer avec seulement 10 €, de sélectionner une durée de 3, 6 ou 12 mois puis de percevoir des intérêts chaque mois. Aucun abonnement ni frais de gestion récurrent n’est facturé à l’investisseur. Afranga facture actuellement 0 € pour l’ouverture et la tenue du compte, les dépôts, les retraits classiques et les investissements.
Ce rendement plus élevé s’accompagne d’un risque plus important que celui d’un livret bancaire. En investissant via Afranga, vous prêtez votre argent à une entreprise : le remboursement de votre capital et le versement des intérêts dépendent donc de sa capacité à honorer sa dette. Le capital placé ne bénéficie ni du Fonds de garantie des dépôts et de résolution, ni d’un système équivalent couvrant les sommes investies. Les conditions actuelles ne prévoient pas non plus de garantie générale de rachat automatique des prêts en cas d’impayé. En cas de défaillance, des procédures de recouvrement peuvent être engagées, mais Afranga précise elle-même qu’un retard peut finir par devenir irrécouvrable.
| Caractéristiques | SaveSmart | Marketplace Afranga |
| Investissement minimum | 10 € | 10 € |
| Rendement affiché | 8 % à 10 % par an actuellement | Objectif annoncé jusqu’à 16 % par an selon les prêts |
| Durée | 3, 6 ou 12 mois | Variable selon le projet |
| Choix des prêts | Automatisé | Sélection par l’investisseur |
| Versement des intérêts | Mensuel | Selon le calendrier du prêt |
| Frais d’investissement | 0 € | 0 € |
| Sortie anticipée | Jusqu’à 30 %, maximum 5 000 €, frais de 1 % | Revente possible via le marché secondaire, sans garantie de trouver un acheteur |
| Garantie du capital | Non | Non |
| Garantie des dépôts | Non | Non |
Les forces et faiblesses d’Afranga
Afranga présente un positionnement assez différent des placements d’épargne traditionnels. Les rendements proposés sont élevés et l’utilisation de SaveSmart reste particulièrement simple, mais cette rémunération doit être mise en regard du risque de crédit, de l’absence de garantie du capital et d’une diversification encore perfectible. Voici les principaux éléments à retenir avant d’investir.
| ✅ Forces | ❌ Faiblesses |
| Rendements de 8 % à 10 % par an avec SaveSmart selon la durée choisie | Capital non garanti et possibilité de perte partielle ou totale |
| Investissement accessible à partir de 10 € | SaveSmart reste actuellement très dépendant de Stikcredit pour les prêts proposés |
| Choix simple entre 3, 6 ou 12 mois sur SaveSmart | Rendements affichés avant fiscalité |
| Intérêts versés chaque mois sur SaveSmart | Placement moins liquide qu’un livret bancaire ou qu’un produit coté |
| 0 € de frais pour l’ouverture du compte, les dépôts, investissements et retraits classiques | Retrait anticipé SaveSmart limité à une partie du capital et soumis à 1 % de frais |
| Possibilité d’accéder à une Marketplace pour sélectionner soi-même ses investissements | La revente d’un investissement sur le marché secondaire dépend de la présence d’un acheteur |
| Plateforme agréée comme prestataire européen de services de financement participatif | Aucun Fonds de garantie des dépôts ne couvre le capital investi |
| Fonds non investis gérés séparément par Lemonway | Rendement plus élevé obtenu en contrepartie d’un risque supérieur à celui de l’épargne réglementée |
L’équilibre est donc assez clair. Afranga devient surtout pertinent pour diversifier une fraction de son patrimoine et rechercher davantage de rendement, tandis qu’un Livret A, un LDDS ou une autre réserve immédiatement disponible reste plus adapté à l’épargne de sécurité.
SaveSmart simplifie fortement l’investissement P2P
SaveSmart constitue probablement la porte d’entrée la plus simple pour comprendre Afranga. L’investisseur ne choisit pas chaque prêt individuellement. Il sélectionne un montant et une échéance, puis Afranga affecte l’investissement aux opportunités correspondant au produit. En septembre 2026, les taux affichés sont de 8 % par an sur 3 mois, 9 % sur 6 mois et 10 % sur 12 mois. Les intérêts sont crédités mensuellement sur le portefeuille Afranga tandis que le capital est normalement remboursé à l’échéance. Un réinvestissement automatique peut également être activé.
La formule bénéficie désormais d’une option de retrait anticipé. Il est possible de récupérer jusqu’à 30 % du montant investi, dans une limite de 5 000 €, avec un minimum généralement fixé à 100 €. Afranga prélève alors 1 % du capital retiré. Cette possibilité apporte davantage de souplesse, mais elle ne transforme pas SaveSmart en épargne disponible. Une grande partie du capital reste bloquée jusqu’au terme et l’investisseur ne doit donc pas y placer son épargne de précaution.
Autre élément à connaître, les investissements SaveSmart sont actuellement fournis par Stikcredit, une société financière bulgare active depuis 2013. Cela rend le produit simple mais entraîne mécaniquement une concentration sur un même originateur de prêts. Afranga indique que de nouveaux fournisseurs pourront rejoindre SaveSmart par la suite. Un épargnant souhaitant une diversification plus fine devra donc plutôt étudier la Marketplace ou répartir son patrimoine entre plusieurs classes d’actifs.
La Marketplace offre davantage de choix mais demande plus d’analyse
La seconde possibilité consiste à utiliser directement la Marketplace Afranga. Cette fois, l’investisseur sélectionne les prêts qu’il souhaite financer en consultant leur durée, leur taux, l’entreprise emprunteuse, son pays, son profil financier et la fiche d’informations clés sur l’investissement, ou KIIS. Les opportunités disponibles évoluent continuellement, avec des rendements pouvant aller jusqu’à 16 % par an.
Afranga travaille notamment avec Stikcredit, Lendivo, Tiberus, Lev Credit, Credirect et Swiss Funds. Cette diversité de noms doit toutefois être analysée au-delà de la simple liste. Stikcredit, Lendivo et Tiberus sont issus de la même équipe entrepreneuriale et représentent actuellement environ 95,7 % des montants investis affichés par Afranga pour ses différents originateurs. Cette concentration n’implique pas qu’une perte sur l’un provoquerait automatiquement une perte sur les autres, mais elle réduit la diversification économique réelle du portefeuille. C’est un point à surveiller lorsque l’objectif consiste précisément à répartir son risque entre plusieurs contreparties.
Depuis août 2026, Afranga dispose également d’un marché secondaire prenant la forme d’un tableau d’affichage. Un investisseur peut proposer tout ou partie de certains prêts à la revente. Le prix peut être compris entre 85 % et 115 % de la valeur nominale restante, mais Afranga ne garantit ni la vente, ni le délai nécessaire, ni le prix obtenu. Il ne faut donc pas assimiler cette fonctionnalité à la liquidité d’une action ou d’un ETF coté en Bourse.
Afranga est-il fiable et réglementé ?
Sur le plan réglementaire, Afranga présente un cadre plus structuré que les anciennes plateformes P2P opérant sans véritable statut européen. Afranga EOOD est agréée comme prestataire européen de services de financement participatif dans le cadre du règlement européen 2020/1503. Son agrément a été accordé en Bulgarie par la Financial Supervision Commission sous la résolution 863 du 12 septembre 2023. Cet agrément impose notamment des règles d’information, des contrôles et la remise d’une fiche d’informations clés pour les projets proposés. Les investisseurs non sophistiqués bénéficient également du cadre de protection prévu par le règlement européen, notamment d’un délai de réflexion de quatre jours calendaires dans les situations concernées.
La conservation des sommes non investies mérite également d’être distinguée des investissements eux-mêmes. Les fonds disponibles sur le compte transitent par Lemonway, établissement de monnaie électronique français supervisé par l’ACPR, et sont séparés des fonds propres d’Afranga. En revanche, dès que l’argent est effectivement prêté à une entreprise, il devient exposé au risque de crédit correspondant. La régulation protège donc le cadre de fonctionnement et les flux financiers, mais elle ne garantit pas le remboursement d’un emprunteur défaillant.
Quels sont les risques à connaître avant d’investir ?
- Le premier risque est celui du défaut de l’emprunteur. Un taux de 10 %, 12 % ou 14 % rémunère notamment un risque de crédit nettement supérieur à celui supporté sur un livret réglementé. Certains prêts sont garantis par des actifs ou disposent de sûretés spécifiques, mais Afranga précise que les prêts sont généralement non garantis sauf mention contraire. Chaque dossier doit donc être étudié individuellement.
- Le second concerne la liquidité. Une sortie anticipée de SaveSmart reste limitée et la revente sur la Marketplace suppose de trouver un acheteur.
- S’ajoutent le risque de concentration géographique, une part importante des acteurs étant implantée en Bulgarie, et le risque de contrepartie lié aux sociétés de crédit elles-mêmes.
Le crowdfunding par prêt doit donc être considéré comme un placement de diversification, et non comme un remplaçant du Livret A, du LDDS ou d’une réserve de sécurité immédiatement disponible. L’AMF rappelle d’ailleurs que le financement participatif comporte un risque de perte de capital, de retard de remboursement et d’illiquidité.
Quelle fiscalité pour un investisseur français ?
Les intérêts perçus constituent des revenus financiers imposables. Pour un résident fiscal français, les revenus de capitaux mobiliers sont en principe soumis en 2026 au prélèvement forfaitaire unique de 31,4 %, composé de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux, sauf option globale pour le barème progressif.
Une retenue à la source étrangère peut également être prélevée avant le versement des intérêts. Afranga indique par exemple actuellement une retenue de 10 % pour certains emprunteurs bulgares et de 15 % pour des emprunteurs tchèques. Le traitement final dépend ensuite de la résidence fiscale, de la convention fiscale applicable et des règles relatives aux crédits d’impôt. Le rendement affiché par Afranga doit donc être compris comme un rendement avant fiscalité personnelle, et non comme la somme nette définitivement conservée par l’investisseur.
Comment souscrire à Afranga
La souscription s’effectue entièrement en ligne. Pour ouvrir un compte, l’investisseur renseigne d’abord son identité, son adresse, sa résidence fiscale ainsi que plusieurs informations relatives à sa situation financière et à son expérience en matière d’investissement. Une vérification d’identité est ensuite obligatoire. Elle est effectuée avec Lemonway et nécessite une carte nationale d’identité ou un passeport en cours de validité, ainsi qu’un contrôle par selfie vidéo ou reconnaissance du visage. L’investisseur doit également répondre à un questionnaire destiné à évaluer sa connaissance des placements en financement participatif.
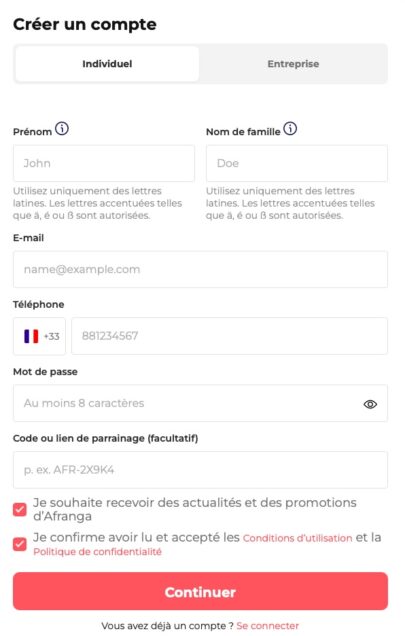
Une fois le compte validé, il suffit d’effectuer un virement bancaire en euros vers le compte indiqué dans l’espace personnel, en utilisant la référence attribuée à l’investisseur. L’argent apparaît ensuite dans le portefeuille Afranga. Pour SaveSmart, le fonctionnement devient très simple : l’utilisateur choisit une durée de 3, 6 ou 12 mois, vérifie le taux proposé et les documents contractuels, puis indique le montant qu’il souhaite investir, à partir de 10 €. Les intérêts sont ensuite versés chaque mois et le capital est normalement remboursé à l’échéance. Pour les investisseurs qui souhaitent aller plus loin, la Marketplace permet également de sélectionner individuellement les prêts disponibles en fonction notamment de leur taux, de leur durée et de l’entreprise financée. Avant toute validation, il reste indispensable de consulter la fiche d’informations clés du projet.
L’offre Afranga et SaveSmart en septembre 2026
Pour un investisseur qui souhaite découvrir le crowdlending sans sélectionner manuellement plusieurs dossiers, SaveSmart offre une expérience particulièrement simple. À la date de notre analyse, l’investissement commence à 10 €, sans frais d’ouverture, de gestion, de dépôt ou de retrait classique. Les trois durées proposées affichent 8 % sur 3 mois, 9 % sur 6 mois et 10 % sur 12 mois, avec des intérêts versés mensuellement.
Afranga propose également jusqu’au 30 septembre 2026 une opération temporaire de cashback sur les investissements SaveSmart éligibles. Le montant du cashback dépend de la durée d’investissement : +0,5 % pour 3 mois, +1 % pour 6 mois et +2 % pour 12 mois. Ainsi, pour un investissement de 10 000 € sur 12 mois, le cashback peut atteindre 200 €, en plus des intérêts prévus. Cette prime ponctuelle améliore le rendement de départ mais ne modifie évidemment ni le risque de crédit ni l’absence de garantie du capital.
Afranga se distingue finalement par une approche assez lisible du prêt participatif européen. SaveSmart conviendra davantage aux investisseurs qui souhaitent automatiser leur placement sur une durée déterminée, tandis que la Marketplace laisse davantage de contrôle à ceux qui veulent étudier eux-mêmes chaque prêt. Dans les deux cas, les rendements élevés doivent rester associés à leur contrepartie économique : le risque de défaut existe réellement et l’argent investi ne bénéficie d’aucune garantie bancaire. Afranga s’adresse donc plutôt aux épargnants qui disposent déjà d’une épargne de sécurité et souhaitent diversifier une partie de leurs placements.
Investir comporte des risques de perte en capital. Faites vos propres recherches. Il ne s’agit pas de conseils en investissement.
