Avis La France Mutualiste
Mutuelle historique spécialisée dans l’assurance vie et l’épargne retraite avec des fonds euros performants et un accompagnement humain.
Cette enquête impartiale réalisée par nos experts permet de savoir si ce type d’investissement correspondent à votre profil. Nous avons analysé ses frais, ses rendements, son assurance vie, son PER et ses placements plus atypiques afin de cerner leurs forces et leurs limites.

L’avis de ComparateurBanque sur La France Mutualiste
ComparateurBanque est le seul site qui vous donne un avis de spécialiste objectif sur la banque qui vous intéresse.
- Les avis des clients et la synthèse des experts
- Bilan des forces et faiblesses
- La vérité sur les commentaires négatifs
- À qui convient le mieux cette solution ?
Carte d’identité
Pourquoi choisir La France Mutualiste ?
Cet organisme bouscule l’épargne traditionnelle avec des fonds euros attractifs, une assurance vie, un PER et des placements atypiques, le tout porté par plus de 130 ans d’histoire et un réseau physique. Son modèle mutualiste, sans actionnaires à rémunérer, et son accompagnement humain lui permettent de se différencier des acteurs 100 % en ligne.
Notre avis sur La France Mutualiste est positif, particulièrement pour l’épargnant qui ne cherche pas uniquement une plateforme d’investissement 100 % digitale. Sa grande force réside dans une combinaison devenue assez rare : un fonds euros compétitif, des frais sur versement supprimés, une offre diversifiée en unités de compte (UC), un réseau physique et plusieurs produits que l’on trouve difficilement chez les courtiers en ligne.
Son assurance vie Actépargne2 a servi 3,50 % en 2025 sur son fonds euros, net de frais de gestion et avant prélèvements sociaux et fiscaux. Le fonds euros du PER LFM PER’FORM a atteint 4,00 % en 2025. Ces performances passées ne garantissent évidemment pas les rendements futurs, mais elles placent actuellement ces deux fonds euros à des niveaux intéressants. Autre bon point : Actépargne2 ne facture actuellement ni frais sur versement ni frais d’arbitrage. Les frais annuels propres au contrat sont de 0,77 %.
La France Mutualiste se démarque aussi par certains placements très spécialisés : Retraite Mutualiste du Combattant, épargne handicap, contrat Funépargne destiné au financement des obsèques ou encore exposition indirecte aux investissements liés à la défense. Le choix d’unités de compte est suffisamment large pour construire une allocation diversifiée, avec des actions, obligations, ETF, immobilier coté, or, infrastructures et supports responsables.
Le modèle conviendra particulièrement bien aux investisseurs prudents, qui souhaitent conserver une part importante de leur patrimoine sur un fonds euros et disposer d’un conseiller. Les investisseurs autonomes à la recherche de centaines d’ETF, d’actions en direct ou d’une application mobile très poussée trouveront en revanche des offres plus adaptées chez certains courtiers spécialisés.
Les avis des clients
Au 7 octobre 2026, La France Mutualiste obtient un TrustScore de 3,0/5 sur Trustpilot pour 58 avis. L’échantillon reste donc très faible par rapport aux 236 832 adhérents de la mutuelle et ne permet pas, à lui seul, de mesurer la satisfaction globale des clients.
Les avis sont particulièrement polarisés : 36 % attribuent 5 étoiles contre 50 % une seule étoile. Plusieurs commentaires positifs saluent la disponibilité, l’écoute et l’accompagnement des conseillers. Une partie visible des avis négatifs récents concerne la Retraite Mutualiste du Combattant, notamment la compréhension du fonctionnement de la rente et de la disponibilité du capital. D’autres témoignages font état de délais de traitement, de difficultés ponctuelles à joindre les services ou d’opérations successorales longues.
Ces témoignages doivent être lus comme des expériences individuelles et non comme des faits représentatifs de l’ensemble de la clientèle. Trustpilot précise d’ailleurs que l’entreprise n’a pas récemment sollicité ses clients pour recueillir des avis, ce qui peut accentuer les écarts entre clients très satisfaits et très mécontents.
La synthèse en un graphique :
Bar chart. Data table with 11 rows and 2 columns follows.
Note
Frais
4,5
Performances moyennes PER
4,2
Performances moyennes AV
4
Diversite des supports
4,2
Service client
4,8
Innovation
4,2
Satisfaction des utilisateurs
3
Sécurité
4,8
Education financiere
4,8
Application mobille
0
Au regard de notre étude, nous lui décernons une note globale de 4,5 ⭐️ sur 5.
Synthèse en tableau :
| Forces | Axes d’amélioration possibles |
|---|---|
| Fonds euros Actépargne2 à 3,50 % en 2025 | Pas d’application mobile. |
| Fonds euros du PER à 4,00 % en 2025 | Le site, malgré sa refonte, reste moins intuitif à nos yeux que certaines interfaces de fintechs |
| 0 % de frais sur les versements d’Actépargne2 et du PER | Certains fonds actifs supportent des frais internes assez élevés |
| 0 % de frais d’arbitrage sur Actépargne2 | Frais de conversion en rente de 3 % sur Actépargne2 et le PER |
| Fonds euros accessible sans obligation d’UC sur Actépargne2 | RMC assez technique et à bien comprendre avant la souscription |
| Gestion libre ou accompagnée | Seulement 58 avis Trustpilot : note peu représentative de l’ensemble des adhérents |
| Plus de 60 UC chez Actépargne2 | |
| ETF et supports responsables | |
| Réseau de 58 agences | |
| Statut mutualiste sans actionnaires | |
| Produits originaux : RMC, épargne handicap, Funépargne | |
| Solvabilité supérieure à 250 % |
La France Mutualiste compte 236 832 adhérents à fin 2025 et appartient depuis 2024 au groupe Malakoff Humanis. Elle rassemble également 504 collaborateurs, 283 bénévoles et un réseau de 58 agences. Son histoire remonte pourtant bien avant celle de la plupart des banques et assureurs en ligne.
Tout commence en 1891, avec la création de la société de retraite mutualiste « La Boule de Neige » par Léon Guillot. Après la loi du 4 août 1923 instaurant la Retraite Mutualiste du Combattant, l’organisme adopte en 1925 le nom de La France Mutualiste. Son activité historiquement liée au monde combattant s’est ensuite ouverte progressivement à tous les épargnants.
En 2001, la mutuelle lance Actépargne2, son contrat d’assurance vie multisupport accessible au grand public. Le PER LFM PER’FORM arrive en 2020. En 2023, La France Mutualiste entre au capital de la fintech Mon Petit Placement. Puis, en 2024, les adhérents approuvent son rapprochement avec Malakoff Humanis, dont elle devient la mutuelle d’épargne individuelle. En 2025 et 2026, elle développe également son activité autour de l’éducation financière, notamment avec Flouze, créé avec Mon Petit Placement.
Depuis le 10 juin 2026, La France Mutualiste est présidée par Anne Fougerat. Isabelle Le Bot en est la directrice générale depuis novembre 2022. Les deux principaux postes de gouvernance opérationnelle sont donc actuellement occupés par des femmes.
La différence fondamentale avec une banque cotée ou un assureur détenu par des investisseurs tient à l’absence d’actionnaires à rémunérer. La France Mutualiste appartient à ses adhérents dans le cadre de son organisation mutualiste. Ceux-ci participent à la gouvernance par l’intermédiaire de leurs représentants et des délégués élus.
La France Mutualiste reverse 90 % de ses bénéfices à ses adhérents. Il s’agit de la redistribution économique opérée dans le cadre du fonctionnement mutualiste, notamment au travers des contrats et de la politique de participation.
Son rattachement à Malakoff Humanis depuis 2024 n’a pas supprimé ce fonctionnement. La France Mutualiste reste juridiquement une mutuelle régie par le Code de la mutualité, sans capital social détenu par des actionnaires.
C’est un argument intéressant pour ceux qui accordent de l’importance à ce modèle de gouvernance. En revanche, le statut mutualiste ne garantit ni une meilleure performance financière ni des frais systématiquement inférieurs à ceux de tous les concurrents : chaque contrat doit rester analysé séparément.
Le contrat multisupport Actépargne2 est la principale assurance vie de La France Mutualiste. Son fonds euros a servi 3,50 % en 2025, après 3,60 % en 2024. Ces taux sont nets des frais de gestion du contrat mais bruts des prélèvements sociaux et fiscaux applicables à la situation de l’épargnant. Le rendement passé ne garantit pas celui des prochaines années.
L’un des points intéressants du contrat est qu’il est possible de rester à 100 % sur le fonds euros. Il n’est donc pas obligatoire de placer une partie du versement en unités de compte pour accéder au rendement du fonds euros.
| Frais et conditions Actépargne2 | Montant |
|---|---|
| Versement initial minimum | 300 € |
| Versement complémentaire minimum | 150 € |
| Versements programmés | Dès 30 €/mois |
| Frais d’entrée | 0 % |
| Frais sur versement | 0 % |
| Frais annuels de gestion du contrat | 0,77 % |
| Frais d’arbitrage | 0 € |
| Nombre d’arbitrages gratuits | Illimité selon la documentation contractuelle 2026 |
| Frais de rachat | 0 € |
| Conversion du capital en rente | 3 % |
| Gestion annuelle de la rente | 0,77 % des provisions mathématiques |
| Rendement fonds euros 2024 | 3,60 % |
| Rendement fonds euros 2025 | 3,50 % |
Pour les moins de 29 ans, les seuils sont abaissés : la documentation contractuelle 2026 prévoit notamment une adhésion possible à partir de 70 € et des versements programmés à partir de 20 € par mois.
Attention à ne pas confondre les 0,77 % de frais annuels du contrat avec le coût total d’un investissement en unités de compte. Chaque fonds possède ses propres frais. Le tableau officiel 2026 fait par exemple apparaître, sur les données 2025, des frais moyens de fonds de 2,03 % pour la catégorie actions, 1,13 % pour les obligations, 1,32 % pour les fonds mixtes et seulement 0,17 % pour les ETF. Pour un investisseur sensible aux coûts, les ETF proposés dans le contrat méritent donc une attention particulière.
L’argent de l’assurance vie n’est pas bloqué. Le souscripteur peut demander un rachat partiel ou total à tout moment, sous réserve notamment de l’acceptation éventuelle du bénéficiaire. La documentation prévoit un rachat partiel minimum de 150 € en laissant au moins 300 € sur le contrat, avec des seuils plus faibles pour les moins de 29 ans. Une fois le dossier complet reçu, l’assureur dispose contractuellement d’un délai maximal de deux mois pour verser les fonds.
Après huit ans, l’assurance vie bénéficie par ailleurs du régime fiscal habituel de cette enveloppe, avec notamment un abattement annuel sur les gains retirés de 4 600 € pour une personne seule ou 9 200 € pour un couple soumis à imposition commune, selon les règles fiscales applicables.
Le LFM PER’FORM est le Plan d’Épargne Retraite individuel de La France Mutualiste. Son fonds en euros a servi 4,00 % en 2025, exactement comme en 2024. Là encore, le taux communiqué est net de frais de gestion et brut de prélèvements sociaux.
| Frais et conditions LFM PER’FORM | Montant |
|---|---|
| Versement initial | À partir de 300 € selon la documentation contractuelle |
| Frais sur versement | 0 % |
| Frais annuels de gestion | 0,77 % |
| Frais d’arbitrage | 0 € |
| Adhésion à l’association | 25 € |
| Transfert sortant avant 5 ans | 1 % |
| Transfert sortant après 5 ans | 0 % |
| Transformation en rente | 3 % |
| Gestion annuelle de la rente | 1 % |
| Rendement fonds euros 2024 | 4,00 % |
| Rendement fonds euros 2025 | 4,00 % |
Le PER permet de choisir entre gestion libre et gestion pilotée à horizon retraite. Dans cette seconde formule, l’exposition aux actifs risqués diminue progressivement lorsque l’échéance de la retraite approche.
Les versements volontaires peuvent être déduits du revenu imposable dans la limite du plafond personnel de déduction retraite. Cette déduction n’est pas un cadeau fiscal définitif : la fiscalité de sortie dépend notamment du choix fait lors du versement. Un épargnant peu ou pas imposé peut donc préférer renoncer à la déduction initiale pour bénéficier d’une fiscalité différente à la sortie.
Contrairement à l’assurance vie, le PER est en principe conservé jusqu’à la retraite. Plusieurs sorties anticipées sont néanmoins prévues par la loi, notamment pour l’acquisition de la résidence principale ou certains accidents de la vie : invalidité, décès du conjoint ou partenaire de Pacs, surendettement, expiration des droits au chômage ou liquidation judiciaire dans certaines situations.
🎁 Une offre de bienvenue de 150 € est en cours pour une première souscription à LFM PER’FORM. Elle nécessite un versement initial d’au moins 3 000 €, investi en gestion pilotée comportant des unités de compte. L’offre court du 1er septembre au 18 décembre 2026, avec le code BIENVENUEPERIN26.
C’est probablement l’un des aspects les plus intéressants de cette mutuelle. Sa gamme comprend plusieurs solutions rarement réunies chez un même acteur.
L’épargne handicap
Actépargne2 peut être souscrit dans le cadre fiscal de l’épargne handicap lorsque les conditions légales sont réunies. Le contrat doit notamment avoir une durée d’au moins six ans et concerner une personne atteinte d’une infirmité l’empêchant d’exercer une activité professionnelle dans des conditions normales de rentabilité.
Les primes ouvrent alors droit, sous conditions, à une réduction d’impôt de 25 %, calculée sur une base maximale de 1 525 €, majorée en fonction des personnes à charge. Sans majoration, la réduction maximale atteint donc 381,25 € par an.
Funépargne
Funépargne est une solution d’épargne destinée à contribuer au financement des obsèques. Elle est accessible pour soi-même, son conjoint ou ses ascendants. Le premier versement est de 1 000 € minimum, les versements suivants débutent à 150 € et le total des versements est plafonné à 7 700 €. Les versements programmés débutent à 30 € par mois et aucun frais sur versement n’est appliqué.
Si une entreprise de pompes funèbres est désignée bénéficiaire et que le capital dépasse le montant réel de la facture, le surplus revient au second bénéficiaire désigné dans les conditions fiscales de l’assurance vie.
Investir dans la défense
La France Mutualiste s’est positionnée sur le financement de la Base industrielle et technologique de défense française et européenne. En 2025, elle a annoncé avoir augmenté ses investissements dans la défense de 30 millions d’euros, portant leur montant total à environ 150 millions d’euros.
Il faut toutefois être précis : nous n’avons pas identifié dans la liste actuelle des unités de compte Actépargne2 un fonds « Défense » directement sélectionnable par le particulier. Cette exposition provient principalement de la gestion des actifs de l’assureur, notamment au travers du fonds en euros et de véhicules non cotés comme Sienna Héphaïstos, consacré au financement d’entreprises européennes de la défense. L’épargnant s’expose donc indirectement à cette thématique lorsqu’elle entre dans la composition des actifs de l’assureur.
La Retraite Mutualiste du Combattant
La RMC est probablement le produit le plus atypique de La France Mutualiste. Elle est réservée aux titulaires de la carte du combattant, du titre de reconnaissance de la Nation et à certaines victimes de guerre remplissant les conditions prévues par les textes.
Elle permet de constituer une rente viagère majorée par l’État, avec une majoration pouvant varier selon la situation du bénéficiaire. Dans la limite du plafond légal, cette rente bénéficie d’un régime fiscal spécifique et les versements permettant d’acquérir une fraction de rente majorée par l’État peuvent être déduits du revenu imposable.
En 2026, le plafond de rente bénéficiant de ce régime correspond à 125 points de pension militaire d’invalidité. Avec un point fixé à 16,07 €, le plafond ressort à 2 008,75 € par an.
La France Mutualiste affiche pour 2025 une revalorisation de 4,30 % des rentes constituées avec un taux technique inférieur à 4,30 %. Attention : ce chiffre ne doit pas être présenté comme le rendement d’un fonds euros ou d’un placement à 4,30 %. Il s’agit d’une revalorisation de certaines rentes RMC.
Oui. La France Mutualiste ne contraint pas tous les clients à déléguer leur allocation.
Sur Actépargne2, deux grandes approches coexistent. La gestion libre permet à l’épargnant de choisir lui-même ses supports et d’effectuer ses arbitrages. La gestion profilée répartit l’épargne selon un niveau de risque prédéfini. Les principaux profils proposés au grand public sont Prudent, Équilibre et Dynamique, déclinés également dans la gamme responsable Engagé.
Le profil Prudent place par exemple 75 % du versement sur le fonds euros et 25 % en unités de compte. Équilibre répartit 50 % sur chaque catégorie, tandis que Dynamique place 25 % sur le fonds euros et 75 % en UC.
Sur le PER LFM PER’FORM, le client retrouve également une gestion libre ou une gestion pilotée à horizon retraite, cette dernière faisant évoluer automatiquement la répartition du portefeuille à mesure que la retraite approche.
Il est donc plus juste de parler de gestion profilée ou pilotée que de « gestion sous mandat » pour l’ensemble de la gamme.
La documentation financière 2026 d’Actépargne2 annonce 62 unités de compte. Notre lecture du tableau publié permet d’identifier 61 lignes d’UC distinctes, auxquelles s’ajoute le fonds euros. Plutôt que d’inventer un 62e support pour faire correspondre artificiellement le total, nous préférons signaler cette petite incohérence documentaire et retenir que plus de 60 unités de compte sont proposées.
Les supports identifiables dans l’annexe 2026 sont :
Actions : Amundi Funds Global Equity Income Select, Candriam Sustainable Equity World, Carmignac Emergents, Clartan Valeurs, CM-AM Global Leaders, CPR Actions USA Responsable, Ecofi Enjeux Futurs, FF Global Healthcare Fund, FF World Fund, Insertion Emplois Dynamique, LO Funds Social Systems Change, M&G Global Listed Infrastructure Fund, Oddo BHF Génération, OFI Invest ESG Equity Climate Focus, Pictet Nutrition, Pictet Premium Brands, Pictet Timber, Pictet Water, Piquemal Houghton Global Equities, R-Co Conviction Equity Value Euro, R-Co Thematic Real Estate, Robeco Asia-Pacific Equities, Schroder ISF BIC, Sextant PME, Sienna Actions Bas Carbone, Sienna Actions Euro, Sycomore Europe Happy@Work et Thematics AI And Robotics Fund.
Obligations et assimilés : Amundi Responsible Investing – Impact Green Bonds, AXA WF Euro Credit Total Return, BFT Credit Opportunités ISR, BNPP Euro High Conviction Income Bond, Candriam Sustainable Bond Global High Yield, Candriam Bonds Euro High Yield, DNCA Invest Alpha Bonds, La Française Euro Inflation, Placement Indice Or EUR IDGLDE et Tikehau Short Duration.
Fonds mixtes : Ginjer Actifs 360, Lazard Convertible Global, LFM Actions Monde Volatilité Contrôlée, LO Funds All Roads, R-Co Valor, Sextant Grand Large, Sienna Diversifié Flexible Monde, Villiers Actions Futur, Villiers Équilibre et Villiers Sérénité.
Autres fonds : Pictet TR Atlas dans la catégorie spéculative et Ecofi Trésorerie dans la catégorie monétaire.
ETF : Amundi Eur Corporate Bond UCITS ETF, Amundi Euro Government Bond 3-5Y UCITS ETF, Amundi Global Aggregate Green Bond UCITS ETF, Amundi Index Euro Aggregate SRI UCITS ETF, Amundi Index MSCI Emerging Markets UCITS ETF, Amundi Japan Topix UCITS ETF, Amundi MSCI EMU UCITS ETF, Amundi S&P 500 II UCITS ETF, Amundi Stoxx Europe 600 UCITS ETF et Lyxor Smart Overnight Return UCITS ETF.
Non coté / infrastructures : Eiffel Infrastructures Vertes.
Support sécurisé : le fonds en euros de La France Mutualiste.
La gamme permet ainsi de s’exposer aux grandes places boursières, aux marchés émergents, à la santé, l’intelligence artificielle et la robotique, l’eau, le bois, l’immobilier coté, l’or, aux obligations, aux infrastructures et à différentes thématiques responsables.
À noter également un écart entre la documentation contractuelle et certaines pages commerciales : la page d’Actépargne2 évoque une trentaine de fonds utilisables en gestion libre alors que l’annexe financière du contrat annonce 62 UC au total. Tous les supports du contrat ne semblent donc pas nécessairement accessibles de la même manière selon le mode de gestion retenu.
Oui. La gamme Engagé d’Actépargne2 est proposée depuis 2024 et se décline en trois niveaux : Prudent, Équilibre et Dynamique.
| Profil Engagé | Fonds euros | Unités de compte |
|---|---|---|
| Prudent Engagé | 75 % | 25 % |
| Équilibre Engagé | 50 % | 50 % |
| Dynamique Engagé | 25 % | 75 % |
Lors de son lancement, La France Mutualiste indiquait que 100 % des unités de compte retenues dans ces profils étaient labellisées selon différents référentiels d’investissement responsable.
La documentation financière 2026 d’Actépargne2 annonce par ailleurs, sur l’ensemble de l’univers d’UC du contrat, 40 fonds classés article 8 au sens du règlement SFDR, 11 article 9, 12 fonds labellisés ISR, 3 Greenfin et 1 Finansol.
Ces classifications donnent des informations sur la prise en compte de critères environnementaux ou sociaux, mais elles ne constituent ni une garantie de rendement ni une protection du capital. Les unités de compte restent exposées aux fluctuations des marchés.
L’investissement peut se faire en ligne, en agence ou avec l’aide d’un conseiller en ligne à partir de ce lien selon le produit choisi.
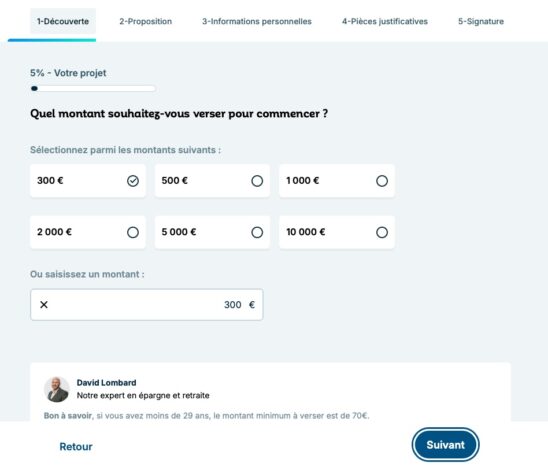
Pour Actépargne2, le parcours en ligne consiste à déterminer son profil d’investisseur, choisir son mode de gestion et sa répartition, transmettre les justificatifs demandés — notamment pièce d’identité, justificatif de domicile et RIB — puis signer électroniquement le dossier. Le premier versement est normalement de 300 € minimum, avec des conditions plus accessibles pour les moins de 29 ans.
L’assurance vie est largement accessible et ne demande pas de revenu minimum. La documentation autorise également l’adhésion individuelle ou conjointe selon les conditions contractuelles.
Le PER LFM PER’FORM s’adresse aux personnes physiques majeures répondant aux conditions du contrat. Là encore, il est possible de souscrire en ligne ou de se faire accompagner. L’offre promotionnelle actuelle de 150 € impose toutefois un premier versement de 3 000 € minimum ainsi qu’une gestion pilotée comportant des unités de compte.
La RMC répond à des règles totalement différentes puisque son accès dépend de la qualité de combattant, du titre de reconnaissance de la Nation ou de certaines situations reconnues par la réglementation.
La France Mutualiste conserve un accompagnement humain beaucoup plus développé que la majorité des courtiers en ligne.
Elle dispose de 58 agences et indique s’appuyer sur environ 173 conseillers.
Pour les personnes qui connaissent encore peu l’assurance vie, le PER ou les marchés financiers, le site comporte également de nombreux dossiers pédagogiques, actualités, simulateurs et contenus consacrés à l’épargne et à la retraite. Un webinaire consacré à la préparation de la retraite et à la fiscalité du PER est notamment proposé dans son espace pédagogique, tandis que la marque diffuse également des contenus vidéo.
Elle développe parallèlement l’éducation financière avec Flouze, un programme lancé avec Mon Petit Placement et décliné sous plusieurs formats. Attention cependant : Flouze ne remplace pas l’espace client La France Mutualiste et ne constitue pas une application permettant de gérer directement Actépargne2 ou LFM PER’FORM.
Pour un débutant qui souhaite pouvoir parler à une personne avant de choisir une allocation, ce modèle hybride constitue selon nous l’un des points forts de l’établissement.
Oui, plusieurs éléments objectifs permettent de considérer La France Mutualiste comme un acteur institutionnel solidement encadré.
La mutuelle est enregistrée auprès de l’Autorité de contrôle prudentiel et de résolution, sous le SIREN 775 691 132. L’ACPR la répertorie comme organisme d’assurance soumis à Solvabilité II et membre du groupe Malakoff Humanis. Elle dispose notamment des agréments correspondant aux activités vie-décès et aux assurances liées à des fonds d’investissement.
Au 31 décembre 2025, La France Mutualiste affichait un ratio de solvabilité supérieur à 250 %, ainsi qu’une provision pour participation aux excédents de 266 millions d’euros. Son chiffre d’affaires 2025 a atteint 1,06 milliard d’euros.
La sécurité doit néanmoins être comprise selon le support choisi. Les unités de compte ne garantissent pas le capital : leur valeur peut monter comme baisser. Sur le fonds en euros, la garantie est définie contractuellement. La documentation précise notamment que les frais annuels de 0,77 % peuvent entraîner une baisse correspondante si le rendement crédité ne suffit pas à les compenser.
En matière de défaillance de l’assureur, La France Mutualiste indique avoir adhéré au Système Fédéral de Garantie de la Fédération Nationale de la Mutualité Française. Le Code de la mutualité prévoit par ailleurs un Fonds national de garantie pour les mutuelles du Livre II. Pour les prestations futures concernées, le plafond réglementaire de reconstitution des provisions est de 70 000 €, porté à 90 000 € pour certaines rentes d’incapacité, d’invalidité ou de décès. Ce mécanisme ne doit pas être confondu avec la garantie bancaire des dépôts.
Enfin, Actépargne2 comprend une garantie plancher décès : si l’assuré décède avant 75 ans, La France Mutualiste prévoit que les bénéficiaires reçoivent au minimum le capital net investi, dans la limite contractuelle de 152 500 € pour cette garantie.
La France Mutualiste propose actuellement deux mécanismes différents : le parrainage et une offre de bienvenue sur le PER. Ils ne sont pas cumulables lorsqu’ils concernent une même souscription.
Offre de bienvenue PER en cours
Jusqu’au 18 décembre 2026, le nouveau souscripteur d’un premier LFM PER’FORM peut obtenir 150 €, sous réserve notamment :
- d’effectuer un versement initial d’au moins 3 000 € ;
- de choisir une gestion pilotée comportant des unités de compte ;
- d’utiliser le code BIENVENUEPERIN26 ;
- de respecter l’ensemble des conditions de l’opération.
Parrainage 2026-2027
L’opération de parrainage est valable jusqu’au 31 janvier 2027.
| Formule | Avantage du parrain | Avantage du filleul |
|---|---|---|
| Parrain | 50 € en chèques-cadeaux | 50 € |
| Super Parrain | Le parrain renonce à son avantage | 100 € |
Pour une RMC, le filleul reçoit son avantage sous forme de chèques-cadeaux. Pour Actépargne2 et LFM PER’FORM, il prend la forme d’un abondement sur le contrat.
Le parrain doit être majeur, résider en France métropolitaine et détenir au moins un contrat en cours à La France Mutualiste. Le filleul doit résider en France métropolitaine et ne pas déjà être adhérent. La campagne est limitée à 20 filleuls par parrain.
Pour Actépargne2, la souscription parrainée doit être effectuée en gestion profilée hors profil Sécuritaire. Pour le PER, une gestion pilotée est demandée. Selon le profil choisi, 25 % à 100 % du versement peut être investi en unités de compte, avec risque de perte en capital.
L’avantage peut être repris si le nouveau client désactive la gestion pilotée/profilée ou effectue un rachat partiel ou total durant la première année. Enfin, le règlement précise expressément que le parrainage n’est pas cumulable avec une autre offre en cours. Pour un nouveau client éligible à l’actuelle prime PER de 150 €, cette dernière est donc financièrement plus élevée que les 50 ou 100 € proposés au filleul par le parrainage.
La France Mutualiste conserve plusieurs canaux de contact, avec une distinction entre les prospects et les adhérents.
| Contact | Coordonnées / disponibilité |
|---|---|
| Pas encore client | 01 89 71 77 20, du lundi au vendredi de 9 h à 19 h |
| Déjà adhérent | 01 40 53 78 00, du lundi au vendredi de 9 h à 17 h 30 |
| Demande administrative | [email protected], en indiquant son numéro d’adhérent |
| En ligne | Formulaire de contact et espace personnel |
| Réseau physique | 58 agences en France |
| Siège | Tour Pacific, 11-13 cours Valmy, 92977 Paris La Défense Cedex |
L’espace personnel permet notamment de consulter les contrats et d’effectuer certaines opérations à distance. Nous n’avons en revanche pas identifié, au moment de cette enquête, d’application mobile La France Mutualiste permettant de piloter directement l’assurance vie et le PER. Il ne faut pas la confondre avec Flouze ou avec les applications de partenaires du groupe.